


آخرین چشمانداز بازار ارز بانک Danske یک گفتمان اصلی نسبتاً روشن را نشان میدهد: ترکیب رشد مقاوم اقتصاد آمریکا، تشدید مجدد تورم انرژی و موضع انقباضیتر فدرال رزرو، محیطی مساعد برای دلار آمریکا ایجاد کرده است. همزمان، شوک نفتی به یکی از مهمترین کانالهای انتقال در بازار ارز تبدیل شده، زیرا قیمت انرژی بر تورم، سیاست پولی بانکهای مرکزی، تراز تجاری و در نهایت اختلاف نرخهای بهره تأثیر میگذارد. نتیجه این است که دلار میتواند حتی در شرایطی که چند اقتصاد بزرگ دیگر نیز با فشارهای تورمی خود مواجه هستند، همچنان قدرتمند باقی بماند.
نقطه شروع این تحلیل، اقتصاد آمریکا است. موسسه دنسکه بانک معتقد است تقاضا در آمریکا همچنان قدرتمند است و عمدتاً از داخل اقتصاد تغذیه میشود، در حالی که رشد منطقه یورو بیشتر به عوامل خارجی وابسته است. فعالیت اقتصادی قوی آمریکا و بازار کار مقاوم این کشور از تداوم فشارهای تورمی حمایت خواهند کرد. این مسئله برای دلار اهمیت زیادی دارد، زیرا احتمال حرکت سریع فدرال رزرو به سمت سیاستهای انبساطی را کاهش میدهد. این موسسه انتظار دارد فدرال رزرو چرخه انقباضی خود را ادامه دهد و در فصلهای آینده نیز افزایشهای بیشتری در نرخ بهره داشته باشد. بنابراین، این بانک انتظار دارد اختلاف سیاست پولی در نهایت به عاملی منفی برای EUR/USD تبدیل شود.
در واقع، داستان اصلی دلار همینجاست: نرخهای بهره بالاتر آمریکا بازده نسبی داراییهای دلاری را افزایش میدهد و رشد بازده اوراق خزانه نیز جذابیت دلار را بهعنوان ارز ذخیره و تأمین مالی افزایش میدهد. گزارش همچنین اشاره میکند که شوک اخیر انرژی موجب بازقیمتگذاری انقباضی انتظارات نرخ بهره در بانکهای مرکزی بزرگ شده و بازده اوراق خزانه ۱۰ساله آمریکا را به بالاترین سطوح چند سال اخیر رسانده است. در نتیجه، EUR/USD همچنان واضحترین نمودار برای نمایش این سناریو است. موسسه دنسکه انتظار دارد این جفتارز از محدوده فعلی حدود 1.15، در سه ماه آینده به 1.14، در شش ماه به 1.13 و در افق ۱۲ماهه به 1.12 برسد. نکته مهم این است که این صرفاً داستان قدرت اقتصاد آمریکا نیست؛ بلکه همزمان داستان تضعیف شرایط تجاری منطقه یورو نیز هست. اروپا بهشدت به واردات انرژی وابسته است. بنابراین افزایش قیمت گاز طبیعی و فرآوردههای نفتی هزینه واردات را بالا برده و عملاً بخشی از درآمد منطقه یورو را به صادرکنندگان انرژی منتقل میکند. موسسه یادشده معتقد است شرایط تجاری منطقه یورو اکنون در ضعیفترین وضعیت خود از آغاز جنگ ایران قرار گرفته است.
همین سازوکار در مورد GBP/USD نیز اهمیت دارد. بریتانیا با ترکیبی نامطلوب از تورم بالا و تضعیف بازار کار مواجه است. موسسه دنسکه انتظار دارد بانک مرکزی انگلستان برای مدت طولانی نرخ بهره را بدون تغییر نگه دارد، زیرا سیاست پولی در حال حاضر به اندازه کافی محدودکننده است؛ حتی اگر تورم همچنان بالا باقی بماند. این بانک پیشبینی میکند GBP/USD از حدود 1.33 فعلی به 1.31 طی سه ماه، 1.28 طی شش ماه و 1.27 طی ۱۲ ماه کاهش یابد. بنابراین، از دید این گزارش، در نهایت ترکیب نسبی سیاست پولی و رشد اقتصادی به نفع آمریکا خواهد بود و فشار نزولی بر پوند در برابر دلار ایجاد خواهد کرد.
اما جفت ارز USD/JPY وضعیت پیچیدهتری دارد. ژاپن به دلیل وابستگی بالا به واردات انرژی از افزایش قیمت نفت آسیب میبیند، اما بانک مرکزی ژاپن در مسیر انقباضی قرار گرفته است. موسسه دنسکه انتظار دارد بانک ژاپن طی ۱۲ ماه آینده دو افزایش ۲۵ واحد پایهای دیگر در نرخ بهره انجام دهد و به همین دلیل پیشبینی میکند USD/JPY از حدود 158 فعلی به 142 کاهش یابد. این سناریو بر ترکیبی از افزایش نرخ بهره ژاپن، همگرایی تدریجی اختلاف نرخ بهره آمریکا و ژاپن، وارونه شدن معاملات Carry Trade و جریان بازگشت سرمایه به ژاپن استوار است.
جفت ارز USD/CAD نمونه دیگری از تعامل مستقیم نفت و دلار است. افزایش قیمت نفت از طریق بهبود شرایط تجاری کانادا از دلار کانادا حمایت میکند و بنابراین بخشی از فشار صعودی USD/CAD را خنثی میسازد. با این حال، موسسه Danske انتظار دارد فدرال رزرو به افزایش نرخ بهره ادامه دهد، در حالی که بانک مرکزی کانادا نرخها را بدون تغییر نگه میدارد. در نتیجه، اختلاف سیاست پولی به نفع دلار آمریکا افزایش خواهد یافت. بر همین اساس، این بانک انتظار دارد USD/CAD در افق ۱۲ماهه بهتدریج تا 1.46 افزایش پیدا کند؛ هرچند قیمت بالای نفت در کوتاهمدت همچنان یک عامل حمایتی برای دلار کانادا خواهد بود.
با این حال، نفت ممکن است مهمترین متغیری باشد که تمام این بازارها را به یکدیگر متصل میکند. موسسه دنسکه انتظار دارد برنت در سهماهه چهارم ۲۰۲۶ و سهماهه اول ۲۰۲۷ در محدوده ۱۰۰ دلار در هر بشکه باقی بماند و سپس در سال ۲۰۲۷ بهتدریج به حدود ۸۵ دلار کاهش یابد. مشکل فوری، تشدید عدم توازن عرضه و تقاضا به دلیل اختلالات مرتبط با تنگه هرمز و کاهش ذخایر مازاد است. در عین حال، تقاضای جهانی نفت با وجود سیاست پولی انقباضی همچنان مقاوم باقی مانده است.
نکته مهم برای بازار ارز این است که شوک نفتی میتواند همزمان اثر مثبت و منفی بر دلار داشته باشد. تداوم شوک نفتی تورم را افزایش میدهد و میتواند بانکهای مرکزی را مجبور کند سیاست پولی محدودکننده خود را حفظ کنند؛ این مسئله از بازده اوراق و در نتیجه از دلار حمایت میکند. اما در عین حال، نفت گران به اقتصادهای واردکننده انرژی، بهویژه اروپا و بخشهایی از آسیا، آسیب میزند و ارزهای آنها را در برابر دلار تضعیف میکند. از سوی دیگر، اگر بحران هرمز بهطور محسوسی کاهش یابد یا دلار به شکل قابل توجهی تقویت شود، قیمت نفت میتواند سریعتر کاهش پیدا کند. موسسه دنسکه مشخصاً بازگشایی تنگه هرمز و تقویت قابل توجه دلار را از ریسکهای نزولی نفت میداند، در حالی که اختلالات جدید میتواند قیمت نفت را بالاتر ببرد.
در مجموع، پیام بزرگتر این گزارش را میتوان به شکل یک چرخه بازخوردی در نظر گرفت: اختلال ژئوپلیتیکی باعث افزایش قیمت نفت میشود؛ نفت گرانتر تورم را افزایش میدهد؛ تورم چسبنده بانکهای مرکزی را به حفظ سیاستهای انقباضی وادار میکند؛ نرخهای بهره بالاتر آمریکا از دلار حمایت میکنند؛ و دلار قویتر نیز در نهایت فشار بیشتری بر تقاضای نفت و ارز کشورهای بزرگ واردکننده انرژی ایجاد میکند. تا زمانی که شوک انرژی بهطور معناداری فروکش نکند، این سازوکار میتواند یک پایه کلان نسبتاً پایدار برای قدرت دلار در فصلهای آینده ایجاد کند.
پیشنهادهایی برای معاملات گرید
بر اساس نرخ های برآوردی موسسه Danske، جدول زیر می تواند به عنوان مبنایی برای معاملات گرید میان مدت به بالا مدنظر قرار بگیرد:
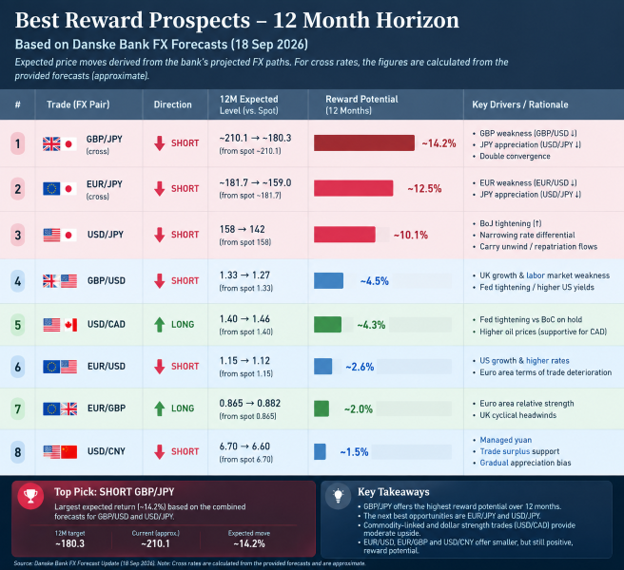
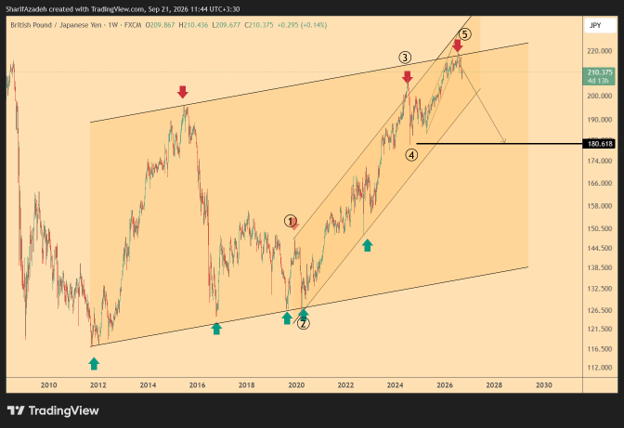
بر اساس جدول فوق، گرید فروش GBP/JPY بهترین گزینه محسوب می شود و تا 1 سال آینده میتواند دستکم 14% افت کند که عدد قابل توجهی است و با توجه به منطق گرید، می تواند سود خوبی در صورت صحت تحلیل ایجاد نماید. از دید تکنیکالی و الیوتی نیز نرخ GBP/JPY در سقف کانالهای بلندمدتی هفتگی و روزانه اش قرار دارد و این در کنار موج شماری ارائه شده می تواند به منزله یک افت سنگین در ماههای پیش رو تا کف موج 4 باشد که با تارگت 181 ارائه شده از سوی Danske Bank همخوانی کامل دارد:
تنظیمات پیشنهادی برای اکسپرت گرید در صورت ابزار تمایل ارسال خواهدشد.
نظر شما چیست؟