نمودار تورم منطقه یورو یک هشدار مهم برای اقتصاد جهانی دارد: افزایش تورم انرژی لزوماً به معنای آن نیست که تمام آثار تورمی جنگ همین حالا در دادههای اقتصادی دیده شده است.
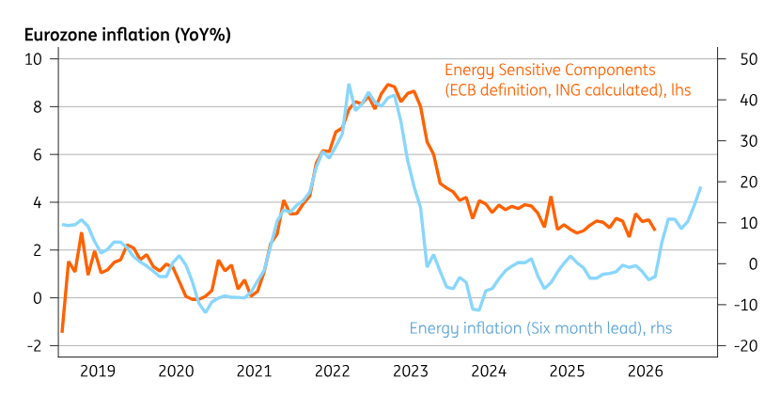
درحالیکه تورم انرژی دوباره رو به افزایش گذاشته، شاخص تورم حساس به انرژی ــ که در نمودار بر اساس تعریف بانک مرکزی اروپا محاسبه شده و اثر مستقیم انرژی را کنار میگذارد ــ هنوز افزایش مشابهی را نشان نمیدهد. این فاصله میتواند نشانهای از تأخیر انتقال شوک انرژی به قیمت کالاها و خدمات باشد؛ تأخیری که در صورت تداوم اختلال عرضه، ممکن است به یکی از مهمترین ریسکهای اقتصاد جهانی در ماههای آینده تبدیل شود.
مرحله نخست شوک را دیدهایم؛ اما مرحله دوم ممکن است هنوز در راه باشد
وقتی جریان نفت و گاز مختل میشود، نخستین اثر در قیمت انرژی ظاهر میشود. اما اثر اقتصادی آن به همینجا ختم نمیشود. هزینه سوخت حملونقل، تولید صنعتی، کشاورزی، پتروشیمی، برق و توزیع کالا افزایش مییابد. بنگاهها در ابتدا ممکن است بخشی از این افزایش هزینه را با کاهش حاشیه سود جذب کنند؛ اما اگر فشار ادامه یابد، ناچار میشوند قیمت محصولات و خدمات خود را بالا ببرند. به همین دلیل، فاصله میان جهش تورم انرژی و افزایش تورم غیرانرژی اهمیت دارد. نمودار نشان میدهد که تورم انرژی پس از افت شدید سالهای ۲۰۲۳ و ۲۰۲۴، در سال ۲۰۲۶ دوباره شتاب گرفته است؛ درحالیکه تورم حساس به انرژی هنوز افزایش همسنگی را تجربه نکرده است.
البته دو منحنی مقیاسهای متفاوتی دارند و خط آبی نیز با تقدم ششماهه نمایش داده شده است؛ بنابراین نمیتوان فاصله آنها را مستقیماً بهعنوان اندازه قطعی تورم آینده تفسیر کرد. بااینحال، فرضیه اقتصادی روشن است: اگر هزینه انرژی بالا بماند، فشار بر قیمتهای غیرانرژی میتواند با تأخیر ظاهر شود.
چرا فشار اصلی ممکن است در ماههای آینده آشکار شود؟
تأثیر شوک انرژی از چند مسیر منتقل میشود:
افزایش هزینه حملونقل و لجستیک، قیمت نهایی کالاها را بالا میبرد.
افزایش هزینه کود و مواد اولیه، بهتدریج به قیمت مواد غذایی و محصولات صنعتی منتقل میشود.
افزایش هزینه برق و سوخت، حاشیه سود بنگاهها را کاهش میدهد و آنها را به تعدیل قیمتها وادار میکند.
اگر تورم بالا بماند، کارکنان برای جبران کاهش قدرت خرید خواهان دستمزد بالاتر میشوند و احتمال شکلگیری دور دوم تورمی افزایش مییابد.
پژوهش منتشرشده از سوی بانک مرکزی اروپا نشان میدهد که شوکهای انرژی میتوانند همزمان تورم را بالا ببرند و فعالیت اقتصادی را کاهش دهند. در مدل این نهاد، شوک جهانی انرژی حتی میتواند آثار غیرمستقیم تورمی بیشتری از شوک منطقهای ایجاد کند؛ زیرا هزینه انرژی و نهادههای تولید در بخشهای مختلف زنجیره تأمین جهانی افزایش مییابد.
بانکهای مرکزی ممکن است بزودی میان تورم و رکود گرفتار شوند
اگر تورم بخش غیرانرژی نیز افزایش یابد، بانکهای مرکزی با انتخاب دشوارتری روبهرو خواهند شد. در شرایط عادی، کاهش رشد اقتصادی میتواند زمینه کاهش نرخ بهره را فراهم کند. اما اگر همزمان تورم عمومی و انتظارات تورمی بالا بروند، کاهش نرخ بهره خطر تثبیت تورم در سطوح بالا را افزایش میدهد.
در چنین وضعیتی، بانکهای مرکزی ممکن است نرخ بهره را دوباره افزایش دهند یا برای مدت طولانیتری در سطوح بالا نگه دارند. نتیجه، افزایش هزینه وام مسکن، تأمین مالی شرکتها و استقراض دولتها خواهد بود. سرمایهگذاری و مصرف کاهش مییابد و فشار بر بازارهای سهام، اوراق قرضه و اعتبار افزایش پیدا میکند. البته افزایش نرخ بهره در همه کشورها قطعی نیست. بانک مرکزی اروپا در ۶ اکتبر اعلام کرده بود که هنوز شواهد محکمی از آثار تورمی دور دوم مشاهده نمیکند ولی مسئله اصلی این است که اگر دادههای ماههای آینده تغییر کنند، تصمیمگیرندگان ممکن است مجبور شوند موضع خود را سختگیرانهتر کنند.
چرا این وضعیت میتواند به رکود جهانی منجر شود؟
خطر اصلی در ترکیب سه عامل است: انرژی گران، نرخ بهره بالا و درآمد واقعی ضعیفتر.
خانوارها سهم بیشتری از درآمد خود را صرف سوخت، برق و کالاهای ضروری میکنند؛ بنگاهها با هزینه بالاتر و تقاضای ضعیفتر مواجه میشوند؛ و دولتها نیز به دلیل افزایش هزینه استقراض، فضای کمتری برای حمایت مالی دارند. اگر بانکهای مرکزی برای مهار تورم سیاست پولی را سختگیرانهتر کنند، این فشارها تشدید میشوند.
این مسیر میتواند به چرخهای فرسایشی منجر شود:
اختلال عرضه انرژی ← افزایش هزینهها ← تورم عمومی بالاتر ← نرخ بهره بالا برای مدت طولانیتر ← کاهش مصرف و سرمایهگذاری ← افت رشد اقتصادی و افزایش خطر رکود
البته این نتیجه اجتنابناپذیر نیست چرا که کاهش پایدار قیمت انرژی، بازگشایی مسیرهای تجاری یا افت انتظارات تورمی میتواند از شدت آن بکاهد. اما تداوم اختلال در عرضه، احتمال سناریوی رکودی را افزایش میدهد.
هرمز و بابالمندب؛ اهرم فشار راهبردی ایران و هزینه جهانی آن
از منظر راهبردی، توانایی ایجاد اختلال در جریان انرژی از تنگه هرمز و افزایش ناامنی در مسیر بابالمندب، اهرم فشار قابلتوجهی در اختیار ایران و متحدان منطقهای آن قرار میدهد. اگر عرضه انرژی محدود بماند، هزینه اقتصادی جنگ از میدان نبرد فراتر میرود و به تورم، سیاست پولی، رشد اقتصادی و بازارهای مالی کشورهای دور از منطقه منتقل میشود.
اما باید میان توضیح منطق راهبردی این اهرم و تأیید ادامه حملات به کشتیرانی تفاوت گذاشت. فشار بر جریان انرژی میتواند هزینه اقتصادی طرفهای مقابل را افزایش دهد، ولی همزمان به اقتصاد ایران، کشورهای همسایه و مصرفکنندگان جهانی نیز آسیب میزند؛ ضمن آنکه ممکن است واکنش نظامی گستردهتر، محدودیتهای تجاری و انزوای اقتصادی بیشتری را در پی داشته باشد. بنابراین، نمیتوان صرفاً بر مبنای نمودار تورم نتیجه گرفت که ادامه اختلال در تنگهها تصمیمی درست یا بهینه است. ارزیابی چنین راهبردی به اهداف سیاسی، هزینههای نظامی و اقتصادی، خطر تشدید جنگ و احتمال دستیابی به نتیجهای پایدار بستگی دارد.
جمعبندی
پیام اصلی نمودار این است که نباید تورم نسبتاً مهارشده غیرانرژی را نشانه پایان آثار اقتصادی جنگ ایران دانست. اگر افزایش قیمت انرژی ادامه یابد و به هزینه تولید، کالاها، خدمات و دستمزدها منتقل شود، بانکهای مرکزی ممکن است با فشار بیشتری برای حفظ یا تشدید سیاست پولی انقباضی مواجه شوند. این وضعیت خطر کاهش سرمایهگذاری، افت مصرف و رکود را افزایش میدهد.
از منظر بازارها، باید بهجای تمرکز صرف بر قیمت روز نفت، سه متغیر را دنبال کرد: تورم بخش غیرانرژی، انتظارات تورمی و بازده اوراق دولتی. اگر هر 3 همزمان افزایش یابند، میتوان گفت شوک انرژی در حال تبدیلشدن به یک بحران گستردهتر اقتصاد کلان است؛ بحرانی که هزینه آن ممکن است در ماههای آینده بسیار بیشتر از آن چیزی باشد که دادههای فعلی نشان میدهند.
دیدگاهها و پرسشها
تجربه یا پرسش خود را با دیگران در میان بگذارید.
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.