
برندگان و بازندگان بازار ارز در سال آینده
بانک ING انتظار دارد سال ۲۰۲۷ برای بازار ارز، سالی با نوسانات نسبتاً محدود باشد؛ سالی که در آن سیاستهای بانکهای مرکزی و اختلاف نرخ بهره میان اقتصادهای بزرگ، نقش اصلی را در تعیین مسیر ارزها ایفا خواهند کرد. از نگاه این بانک، روند نزولی دلار آمریکا که در مقطعی متوقف شده است، از سهماهه دوم سال ۲۰۲۷ از سر گرفته خواهد شد. در همین حال، تفاوت در سیاستهای پولی، وضعیت رشد اقتصادی و شرایط خارجی اقتصادهای مختلف، فرصتهای معاملاتی متفاوتی را در بازار ارز ایجاد خواهد کرد.
سال ۲۰۲۷ سال جهش نوسانات در بازار ارز نخواهد بود
مهمترین پیشبینی ING برای سال ۲۰۲۷، مربوط به ماهیت کلی بازار ارز و سطح نوسانات آن است. تحلیلگران این بانک معتقدند کاهش قیمت نفت و تعدیل نسبتاً محدود سیاستهای پولی در سطح جهان باعث خواهد شد نوسانات بازار ارز در سطوح پایین باقی بماند.
سال ۲۰۲۷ از این نظر با سالهای ۲۰۲۲ و ۲۰۲۳ تفاوت خواهد داشت؛ دورهای که بانکهای مرکزی بزرگ جهان برای مقابله با تورمهای دورقمی، با تأخیر وارد چرخههای شدید انقباض پولی شدند و در مجموع نرخهای بهره را تا حدود ۵۰۰ واحد پایه افزایش دادند.
به اعتقاد ING، تجربه سال ۲۰۲۶ نشان داده است که بازارهای ارز در شرایطی که اقتصاد جهانی همزمان با رشد اقتصادی نسبتاً بالا و تورم قابلتوجه مواجه است، میتوانند انعطافپذیری زیادی از خود نشان دهند. حتی ریسکهای ژئوپلیتیک نیز تاکنون نتوانستهاند بهصورت پایدار نوسانات بازار ارز را به سطوح بسیار بالا منتقل کنند.
تحلیلگران ING اشاره میکنند که در بیشتر 5 سال گذشته، بازارها میزان نوسانات آتی ارزها را بیش از واقعیت برآورد کردهاند. بخشی از این مسئله ممکن است ریشه ساختاری داشته باشد؛ از جمله رشد چشمگیر داراییهای مالی و افزایش نقدینگی بازار ارز، همچنین استفاده گستردهتر از الگوریتمهای قیمتگذاری و معاملات ارزی توسط سرمایهگذاران نهادی که میتواند در شرایط کاهش نقدینگی، از شدت نوسانات جلوگیری کند.
البته این به معنای حذف ریسک نوسانات نیست. شوکهای بسیار بزرگ، مانند تعرفههای موسوم به «روز آزادی» آمریکا در سال ۲۰۲۵ یا آغاز جنگ ایران در سال ۲۰۲۶، میتوانند بهسرعت عمق بازار و نقدشوندگی را کاهش دهند. چنین رویدادهایی از جنس ریسکهای دنبالهای هستند؛ یعنی احتمال وقوع آنها پایین است، اما در صورت وقوع میتوانند تأثیر بسیار بزرگی بر بازار داشته باشند.
با این حال، از نگاه ING برای ایجاد یک جهش پایدار در نوسانات بازار ارز، وقوع چنین شوکهایی ضروری است و ریسکهای معمول اقتصادی و سیاسی بهتنهایی احتمالاً برای ایجاد چنین وضعیتی کافی نخواهند بود.
بانکهای مرکزی گروه G10 همچنان مهمترین عامل تعیینکننده بازار ارز خواهند بود
در سالی که با ریسکهای ژئوپلیتیک و شوکهای انرژی همراه بوده، سرمایهگذاران بازار ارز بهتدریج از معاملات صرفاً مبتنی بر اخبار فاصله گرفتهاند و توجه بیشتری به اختلاف نرخ بهره کوتاهمدت میان اقتصادهای بزرگ نشان دادهاند. موسسه ING انتظار دارد این روند در سال ۲۰۲۷ نیز ادامه پیدا کند.
از دیدگاه این بانک، چرخه افزایش نرخ بهره در بسیاری از اقتصادها از مرحله پیشگیرانه عبور خواهد کرد و بانکهای مرکزی برای ادامه سیاست انقباضی به شواهد محکمتری از ماندگاری فشارهای تورمی نیاز خواهند داشت.
قیمت نفت همچنان یکی از عوامل مهم خواهد بود، اما تفاوت اصلی میان اقتصادها به این موضوع بستگی دارد که آیا شوکهای انرژی میتوانند به تورم پایدار تبدیل شوند یا خیر.
همچنین واکنش اختصاصی بانکهای مرکزی به نوسانات ارز اهمیت زیادی خواهد داشت. تجربه سالهای ۲۰۲۲ تا ۲۰۲۴ نشان داد که نگرانی از انتقال اثرات تورمی ناشی از تضعیف ارز ملی، حتی برخی بانکهای مرکزی متمایل به سیاستهای انبساطی را به اتخاذ سیاستهای سختگیرانهتر سوق داد.
ارزهای برنده سال 2027
ING سه ارز را بهعنوان گزینههای برتر گروه G10 برای سال ۲۰۲۷ معرفی میکند:
ین ژاپن (JPY): بهترین نسبت ریسک به بازده
ING معتقد است ین ژاپن در میان ارزهای گروه G10 بهترین نسبت ریسک به بازده را دارد؛ هرچند پیشبینی این بانک نشاندهنده عملکردی بسیار بهتر از یورو برای ین نیست.
یکی از دلایل این مسئله آن است که ING انتظار دارد تا پایان سال ۲۰۲۷ بخش عمده صرف ریسک سیاسی مرتبط با فرانسه از قیمت یورو حذف شود. همچنین محیطی که در آن اختلاف نرخ بهره همچنان به نفع ارزهای با بازدهی بالاتر است، میتواند مانع از تقویت شدید ین شود.
با این حال، ین از نظر ارزشگذاری بلندمدت بهشدت کمتر از ارزش بنیادی خود قیمتگذاری شده است. علاوه بر این، ریسک بازنگری انبساطی انتظارات نرخ بهره برای این ارز محدودتر است؛ زیرا چرخه انقباضی بانک مرکزی ژاپن پیش از آغاز جنگ ایران شروع شده بود.
ین همچنین در برابر برخی ریسکهای دنبالهای از ارزش پناهگاه امن برخوردار است؛ از جمله ترکیدن حباب هوش مصنوعی، سلطه سیاست مالی بر سیاست پولی، کاهش ارزش دلار و برخی تحولات ژئوپلیتیک.
یکی دیگر از عوامل حمایتی برای ین، احتمال تسلیم نهایی بازار در برابر کاهش نرخهای بهره آمریکا است. همچنین همکاری هماهنگ توکیو و واشنگتن برای جلوگیری از جهشهای شدید نرخ دلار به ین، میتواند ریسک تضعیف بیشتر ین را محدود کند.
فرانک سوئیس (CHF): تغییر رویکرد بانک مرکزی سوئیس به نفع فرانک
ING انتظار دارد اگر سال ۲۰۲۷ سال اوجگیری نرخهای بهره جهانی و سپس آغاز کاهش آنها باشد، هزینه فرصت نگهداری فرانک سوئیس کاهش پیدا کند.
این بانک همچنین معتقد است بانک مرکزی سوئیس (SNB) در سال آینده تحمل بیشتری نسبت به تقویت فرانک نشان خواهد داد. از یک سو، شرکتهای سوئیسی اعتراض کمتری نسبت به قدرت فرانک دارند و از سوی دیگر، نرخ تورم سوئیس بهمراتب پایینتر از شرکای تجاری این کشور است.
در چنین شرایطی، بانک مرکزی سوئیس ممکن است بار دیگر اجازه دهد فرانک در برابر سایر ارزها بهصورت اسمی تقویت شود تا نرخ ارز واقعی در سطح نسبتاً باثباتی باقی بماند.
دلار نیوزیلند (NZD) : یک گزینه پرریسک با پتانسیل بازدهی بالا
در میان ارزهای دارای حساسیت بالاتر به شرایط اقتصادی و ریسکپذیری جهانی، ING برای دلار نیوزیلند چشمانداز مثبتی دارد.
بانک مرکزی نیوزیلند در ماههای اخیر چندین بار بازار را با مواضع انبساطیتر از انتظار غافلگیر کرده است، اما ING معتقد است این بانک ریسکهای تورمی سال ۲۰۲۷ را دستکم گرفته است.این بانک انتظار دارد بانک مرکزی نیوزیلند در سال آینده حداقل 2 مرتبه نرخ بهره را افزایش دهد؛ موضوعی که با وضعیت نسبتاً مناسب رشد اقتصادی این کشور نیز حمایت خواهد شد.
از نگاه ING، دلار نیوزیلند در مقایسه با دلار استرالیا گزینه جذابتری برای معامله سناریوی کاهش نرخهای بهره جهانی خواهد بود؛ زیرا بانک مرکزی استرالیا ممکن است از سهماهه سوم ۲۰۲۷ وارد چرخه کاهش نرخ بهره شود.
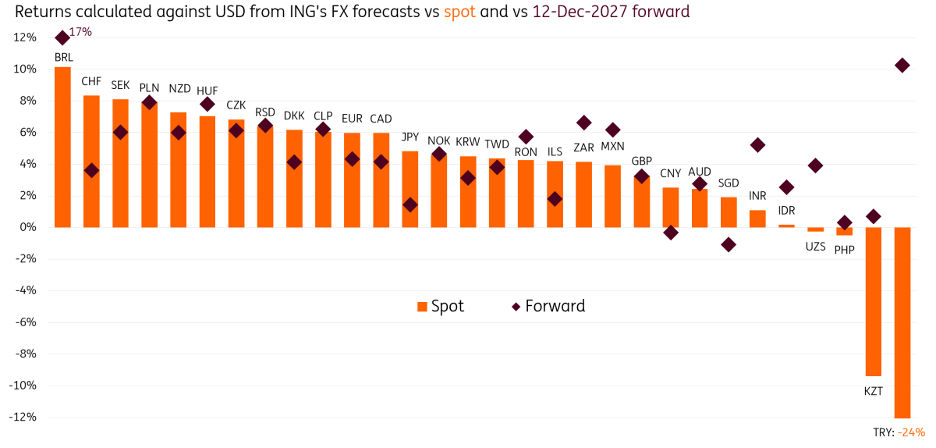
بازدهی احتمالی ارزها در برابر دلار در سال 2027 از دید موسسه ING
ارزهای بازنده سال 2027
پوند، دلار آمریکا و دلار استرالیا بیشترین ریسک بازنگری انبساطی انتظارات نرخ بهره را دارند
ING معتقد است که بازار ممکن است در حال حاضر نرخهای بهره آینده برخی اقتصادها را بیش از حد بالا قیمتگذاری کرده باشد. در میان ارزهای گروه G10، پوند انگلیس، دلار آمریکا و دلار استرالیا بیشترین آسیبپذیری را در برابر بازنگری انبساطی انتظارات نرخ بهره دارند.
به عبارت دیگر، اگر دادههای تورمی در سال ۲۰۲۷ ضعیفتر شوند یا بانکهای مرکزی به این نتیجه برسند که نیازی به ادامه سیاست انقباضی نیست، این 3 ارز احتمالاً با فشار بیشتری مواجه شوند.
این موضوع بهویژه برای دلار آمریکا اهمیت دارد؛ زیرا بخش مهمی از قدرت فعلی آن بر پایه انتظارات نرخ بهره و مزیت بازدهی داراییهای دلاری استوار است. موسسه ING همچنان چشمانداز محتملی برای کاهش ارزش دلار آمریکا در سال ۲۰۲۷ دارد، اما معتقد است تحقق این سناریو احتمالاً با تأخیر و عمدتاً در نیمه دوم سال اتفاق خواهد افتاد.
سناریوی پایه این بانک برای تورم جهانی در سال آینده نسبتاً خوشبینانه است. بر همین اساس، ING انتظار دارد سیاست پولی بسیاری از بانکهای مرکزی بزرگ، در نهایت انبساطیتر از چیزی باشد که بازار در حال حاضر قیمتگذاری کرده است.
در مورد فدرال رزرو، ING پیشبینی میکند که بانک مرکزی آمریکا در دسامبر ۲۰۲۶ یک مرتبه دیگر نرخ بهره را افزایش دهد و نرخ سیاستی به اوج ۴.۲۵ درصد برسد. با این حال، این بانک معتقد است افزایشهای بیشتری که بازار برای سهماهه سوم ۲۰۲۷ قیمتگذاری کرده است، محقق نخواهند شد چرا که به اعتقاد ING، اثرات ثانویه و محدود تورمی نمیتوانند پس از کاهش تورم ناشی از اثرات پایه در سهماهه دوم ۲۰۲۷، فشارهای تورمی را در سطح بالا حفظ کنند. نکته مهم در این تحلیل آن است که ING انتظار ندارد چرخش انبساطی فدرال رزرو عمدتاً نتیجه ضعف رشد اقتصادی باشد؛ بلکه عامل اصلی این تغییر، کاهش فشارهای تورمی خواهد بود. این تفاوت اهمیت زیادی دارد. اگر فدرال رزرو به دلیل کاهش تورم به سمت سیاست انبساطی حرکت کند، ممکن است بازار در ابتدا تمایل چندانی به قیمتگذاری یک چرخه بزرگ کاهش نرخ بهره نداشته باشد. با این حال، ING انتظار دارد فدرال رزرو در سهماهه چهارم ۲۰۲۷ حداقل یک مرتبه نرخ بهره را کاهش دهد. در نهایت، این بانک پیشبینی میکند نرخ سوآپ دوساله دلار آمریکا تا پایان ۲۰۲۷ نزدیک به ۱۰۰ واحد پایه کاهش پیدا کند؛ بهطوری که بخش عمده این کاهش در نیمه دوم سال اتفاق بیفتد. در چنین شرایطی، دلار نیز تضعیف خواهد شد؛ هرچند ING انتظار ندارد این کاهش ارزش از همان ابتدای سال با شدت زیادی آغاز شود.
فدرال رزرو احتمالاً تا زمانی که شواهد روشنتری از کاهش تورم مشاهده نکند، در تغییر موضع خود محتاط باقی خواهد ماند. همچنین نرخهای بالای تأمین مالی باعث میشوند فروش استقراضی دلار یا پوشش ریسک موقعیتهای دلاری همچنان پرهزینه باشد. از سوی دیگر، ING نسبت به سیاست پولی سایر بانکهای مرکزی نیز دیدگاه انبساطی دارد؛ بنابراین انتظار ندارد کاهش اختلاف نرخ بهره کوتاهمدت دلار با سایر ارزها، بهتنهایی سقوط بسیار شدیدی در ارزش دلار ایجاد کند.
پیشبینی مشخص ING برای شاخص دلار
هدف پایان سال ۲۰۲۷ برای شاخص دلار یا DXY از دید موسسه ING معدل 97 است یعنیحدود ۵ درصد پایینتر از سطوح کنونی
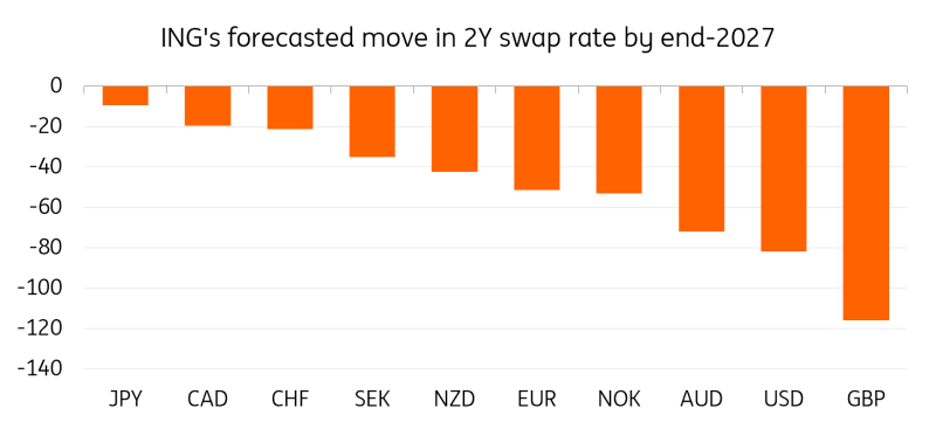
میزان کاهش احتمالی نرخ های سواپ 2-ساله برای ارزهای مختلف از دید موسسه ING در سال 2027
صرف ریسک اوراق قرضه فرانسه برای کاهش به سوخت خبری منفی نیاز دارد
ING معتقد است وضعیت سیاسی و مالی فرانسه همچنان یکی از عوامل محدودکننده عملکرد یورو در ماههای آینده خواهد بود. تحلیلگران این بانک انتظار ندارند احساسات بازار نسبت به اقتصاد فرانسه در دو فصل آینده بهسرعت بهبود پیدا کند. رشد اقتصادی ضعیف، در حدود ۰.۵ درصد برای سال ۲۰۲۷، همچنان مدیریت وضعیت مالی دولت را دشوار خواهد کرد. موسسه ING کسری بودجه فرانسه را در سال آینده حدود ۵.۵ درصد تولید ناخالص داخلی پیشبینی میکند؛ البته با این فرض که بودجه تصویب شود. این رقم بالاتر از هدف ۵ درصدی دولت است.
مارین لوپن، نامزد پیشتاز انتخابات ریاستجمهوری، از کاهش قابلتوجه هزینههای دولت صحبت کرده است، اما اعتبار و امکان اجرای این وعدهها همچنان محل تردید است. با این حال، از نگاهING، او در مقایسه با رقیب چپگرای خود، ژانلوک ملانشون، گزینهای سازگارتر با بازار محسوب میشود. این بانک معتقد است سرمایهگذاران تا زمان عبور از انتخابات ریاستجمهوری فرانسه در فاصله ۱۸ آوریل تا ۲ مه ۲۰۲۷ و احتمالاً انتخابات پارلمانی تابستان، تمایل چندانی به خرید گسترده اوراق قرضه فرانسه نخواهند داشت. موسسه ING انتظار فروش گسترده دیگری در بازار اوراق قرضه فرانسه را ندارد، اما پیشبینی میکند اختلاف بازدهی اوراق قرضه دهساله فرانسه و آلمان در سهماهه دوم ۲۰۲۷ در محدوده ۱۲۵ تا ۱۵۰ واحد پایه باقی بماند و سپس در نیمه دوم سال به حدود ۱۰۰ واحد پایه کاهش پیدا کند.
از نگاه این بانک، یورو از اوایل اکتبر صرف ریسک سیاسی فرانسه را در قیمت خود منعکس کرده است. بنابراین، برای ایجاد فشار منفی قابلتوجه جدید بر یورو، احتمالاً باید وضعیت سیاسی فرانسه به شکل محسوسی بدتر شود. تجربه تاریخی نیز نشان میدهد ارتباط میان اختلاف بازدهی اوراق قرضه کشورهای منطقه یورو و نرخ ارز همیشه پایدار نیست و معمولاً برای تداوم فشار بر یورو، به جریان مستمر اخبار منفی نیاز است. در مجموع، ING انتظار دارد ریسک سیاسی فرانسه تا زمان انتخابات همچنان بر احساسات بازار نسبت به یورو سایه بیندازد. پس از انتخابات نیز بهبود احتمالی بازار اوراق قرضه فرانسه میتواند تا حدی از یورو حمایت کند. با این حال، بانک تأکید میکند که در سال ۲۰۲۷ همچنان انتظارات مربوط به سیاست پولی بانک مرکزی اروپا مهمترین عامل تعیینکننده نرخ برابری یورو در برابر سایر ارزها خواهد بود. از دیدگاه ING، تنها در صورتی که وضعیت فرانسه به شکل جدی وخیم شود و بانک مرکزی اروپا مجبور به مداخله در بازار اوراق قرضه شود، احتمال تثبیت نرخ EUR/USD در زیر ۱.۱۰ در طول سال ۲۰۲۷ افزایش پیدا خواهد کرد.
دیدگاهها و پرسشها
تجربه یا پرسش خود را با دیگران در میان بگذارید.
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.