


با وجود افزایش مجدد فشارهای تورمی در نتیجه شوک انرژی، وضعیت مالی خانوارهای آمریکایی همچنان نسبت به یک سال گذشته بهتر است. آخرین دادههای درآمد و ثروت خانوارها نشان میدهد که در سطح کلان، مصرفکننده آمریکایی توانسته است افزایش هزینههای زندگی را جذب کند، بدون آنکه در مجموع با کاهش ثروت مالی مواجه شود. با این حال، یک نکته بسیار مهم وجود دارد: این بهبود بههیچوجه بهطور مساوی میان خانوارهای آمریکایی توزیع نشده است و بخش قابلتوجهی از افزایش ثروت نصیب خانوارهایی شده که مالک سهام و سایر داراییهای مالی هستند.
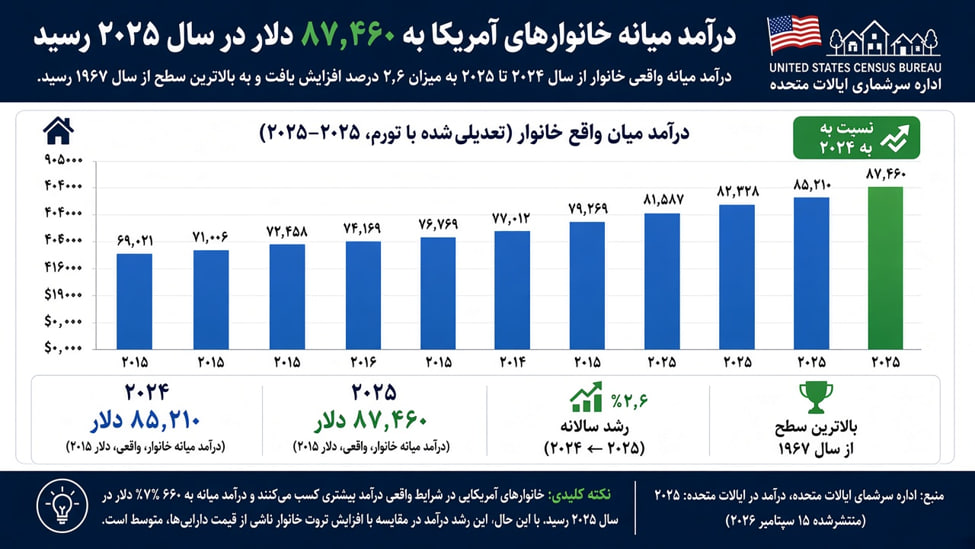
مهمترین شواهد در بخش درآمد خانوار مشاهده میشود. بر اساس آخرین دادههای اداره سرشماری آمریکا، درآمد واقعی میانه خانوار در فاصله سالهای ۲۰۲۴ تا ۲۰۲۵ حدود ۲.۶ درصد افزایش یافته و به حدود ۸۷,۴۶۰ دلار رسیده است. درآمد واقعی میانه خانوار پس از کسر مالیات نیز حدود ۳.۱ درصد افزایش داشته است. بنابراین، با وجود کاهش بخشی از قدرت خرید خانوارها در اثر تورم، خانوار معمولی آمریکایی در مجموع درآمد تعدیلشده با تورم بیشتری نسبت به یک سال قبل داشته است.
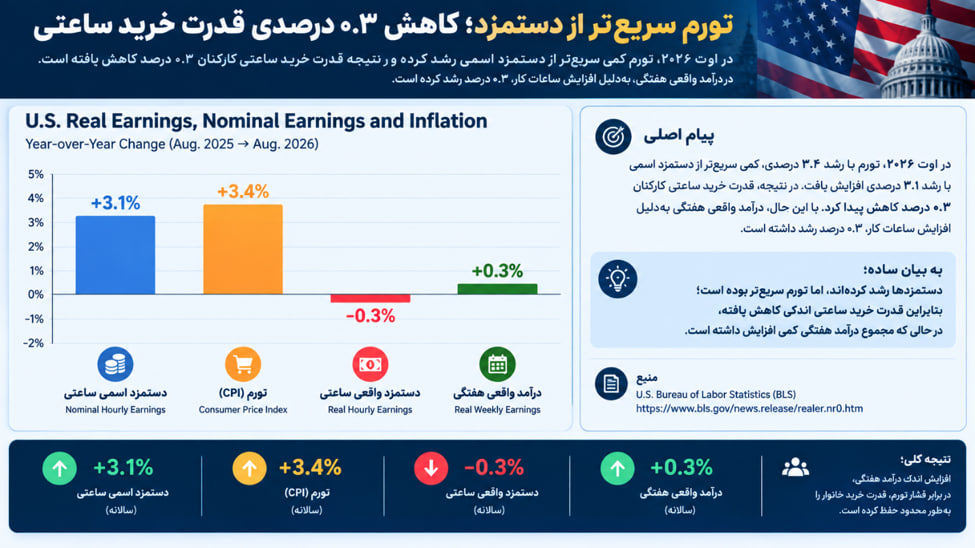
البته دادههای جدیدتر مربوط به دستمزدها تصویر ضعیفتری ارائه میکنند. دستمزد واقعی ساعتی در آخرین دوره یکساله حدود 0.3% کاهش یافته، در حالی که دستمزد واقعی هفتگی به همین میزان افزایش یافته که ناشی از افزایش ساعت های کار در هفته بوده است. بنابراین نباید افزایش درآمد خانوار را به معنای شتاب قدرتمند قدرت خرید نیروی کار تفسیر کرد. تورم بخش بزرگی از افزایش اسمی دستمزدها را جذب کرده است. با این حال، دادههای گستردهتر درآمد خانوار نشان میدهد که آمریکاییها در مجموع همچنان از نظر مالی در موقعیت بهتری نسبت به یک سال قبل قرار دارند.
اما داستان اصلی در بخش دارایی و ثروت خانوارهاست. بر اساس آخرین دادههای حسابهای مالی فدرال رزرو، ارزش خالص داراییهای خانوارها و مؤسسات غیرانتفاعی آمریکایی در سهماهه دوم سال ۲۰۲۶ با یک جهش حدود ۱۲.۸ تریلیون دلاری تنها در یک فصل به بالاترین سطح تاریخ به رکورد تاریخی در سطح ۱۹۵.۹ تریلیون دلار رسیده است.
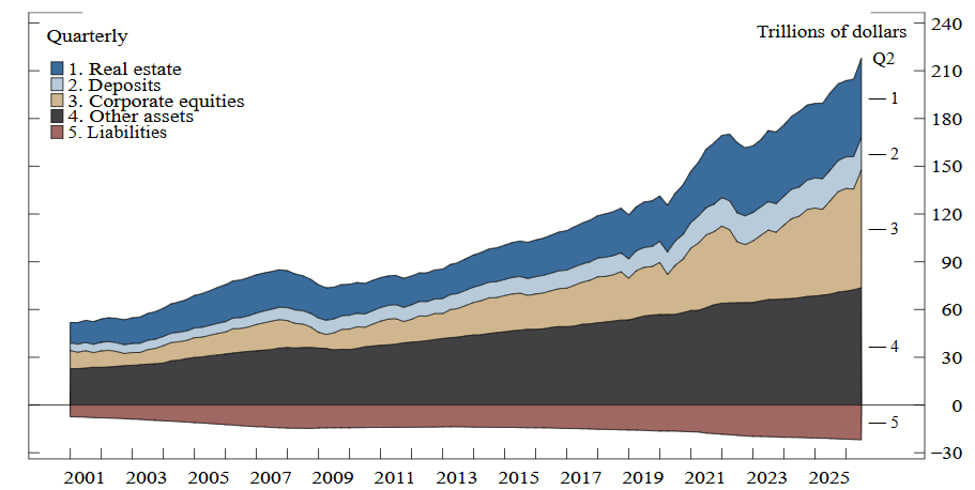
اما این رقم نیازمند تفسیر دقیق است. بخش عمده این افزایش نه از محل افزایش حقوق یا افزایش پسانداز خانوارها، بلکه از محل رشد ارزش داراییهای مالی و واقعی ایجاد شده است. حدود ۱۰.۷ تریلیون دلار از افزایش سهماهه ثروت خانوارها ناشی از رشد ارزش سهام شرکتها بوده و حدود ۱.۱ تریلیون دلار نیز به افزایش ارزش املاک مربوط میشود. این دقیقاً همان نقطهای است که باید هنگام ارزیابی وضعیت مالی مصرفکننده آمریکایی به آن توجه کرد. خانوارهای آمریکایی روی کاغذ بهمراتب ثروتمندتر شدهاند، اما بخش عمده این انباشت ثروت حاصل افزایش ارزش داراییها، بهویژه سهام، بوده است؛ نه افزایش مشابه در درآمد حاصل از کار. رشد قدرتمند بازار سهام آمریکا در سالهای اخیر نقش بسیار مهمی در رساندن ارزش خالص داراییهای خانوارها به سطوح بیسابقه داشته است.
اما این ثروت بههیچوجه بهطور مساوی توزیع نشده است. مالکیت سهام در آمریکا بهشدت متمرکز است. خانوارهای ثروتمند سهم بسیار بزرگتری از سهام شرکتها، کسبوکارها و سایر داراییهای مالی را در اختیار دارند. بنابراین هنگامی که بازار سهام بهشدت رشد میکند، ارزش خالص داراییهای کل خانوارهای آمریکایی میتواند در عرض چند ماه تریلیونها دلار افزایش پیدا کند، در حالی که میلیونها خانوار عملاً سهم چندانی از این افزایش مستقیم در داراییهای مالی خود دریافت نمیکنند.
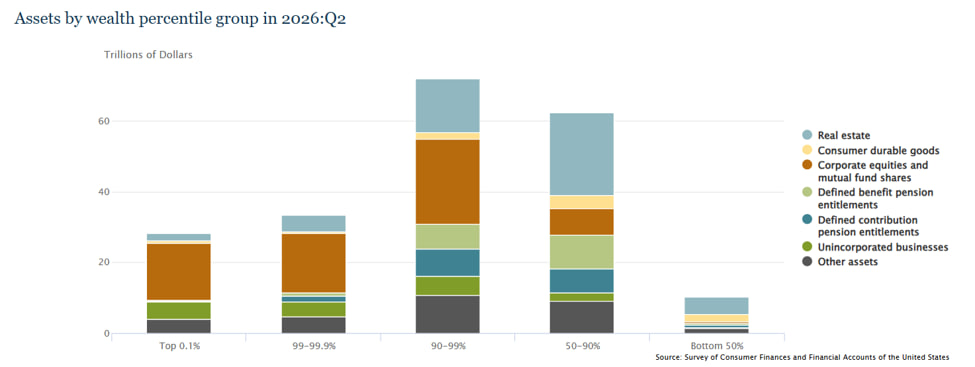
همین مسئله پارادوکس مهم اقتصاد آمریکا را توضیح میدهد. از یک طرف، تورم، بهویژه در نتیجه شوک انرژی، هزینههای خانوار را افزایش داده و قدرت خرید را کاهش میدهد. از طرف دیگر، رشد قیمت سهام ارزش داراییهای خانوارها را افزایش میدهد. برای خانوارهایی که در بازار سهام حضور قابلتوجهی دارند، اثر دوم میتواند حتی بیش از اثر افزایش هزینههای زندگی باشد. اما برای خانوارهایی که داراییهای مالی محدودی دارند، افزایش قیمت انرژی و مواد غذایی فشار بسیار بیشتری ایجاد میکند، زیرا آنها از افزایش قیمت داراییها به همان میزان بهرهمند نمیشوند.
در نتیجه، شکاف مهمی میان «درآمد حاصل از کار» و «ثروت حاصل از داراییها» در حال شکلگیری است. کارگر آمریکایی لزوماً به این دلیل احساس ثروتمندتر شدن نمیکند که حقوق او افزایش چشمگیری داشته است. در عوض، بسیاری از خانوارها، بهویژه خانوارهایی که در بازار سهام و املاک حضور قابلتوجهی دارند، از افزایش ارزش داراییهایی بهرهمند شدهاند که طی سالهای گذشته انباشته کردهاند. بنابراین رشد ارزش خالص داراییهای خانوارها بیش از آنکه صرفاً منعکسکننده افزایش قدرت درآمدزایی آنها باشد، منعکسکننده افزایش قیمت داراییها نیز هست.
این تفاوت برای درک رفتار مصرفکننده آمریکایی و سیاست پولی اهمیت زیادی دارد. رکورد ثروت خانوارها میتواند از طریق «اثر ثروت» به حمایت از مصرف کمک کند، حتی زمانی که رشد واقعی دستمزدها چندان قدرتمند نیست. خانواری که ارزش سبد سهام و ملک آن افزایش یافته، ممکن است احساس امنیت مالی بیشتری داشته باشد و حتی در شرایط افزایش قیمتها نیز تمایل بیشتری به مصرف نشان دهد. بنابراین، داستان مصرفکننده آمریکایی را نمیتوان صرفاً با عبارت «تورم قدرت خرید را کاهش داده است» توضیح داد. در عین حال، نمیتوان آن را نیز داستانی از افزایش یکنواخت رفاه برای تمام خانوارهای آمریکایی دانست. تصویر دقیقتر این است که خانوارهای آمریکایی در مجموع، با وجود شوک تورمی ناشی از انرژی، نسبت به یک سال قبل از وضعیت مالی بهتری برخوردارند؛ اما این بهبود بهشدت نابرابر است و بخش قابلتوجهی از افزایش ثروت خانوارها از رشد قیمت داراییها، بهویژه سهام، ناشی شده است و نه از رشد قدرتمند دستمزدهای واقعی.
این تمایز اهمیت زیادی دارد. اقتصاد آمریکا میتواند همزمان با فشار تورمی بر بودجه خانوارها و کاهش قدرت خرید، شاهد ثبت رکوردهای جدید در ثروت خانوارها باشد. این دو واقعیت متناقض نیستند؛ زیرا بر بخشهای متفاوتی از ترازنامه خانوارها و، مهمتر از آن، بر بخشهای متفاوتی از جامعه آمریکا تأثیر میگذارند.
اثر ثروت؛ حلقهای که فدرال رزرو نمیتواند نادیده بگیرد
برای فدرال رزرو، رکورد ثروت خانوارها فقط یک آمار مثبت نیست؛ بخشی از سازوکار انتقال سیاست پولی است. رابطه را میتوان اینگونه خلاصه کرد:
نرخ بهره پایینتر > ارزشگذاری بالاتر سهام و املاک > افزایش ثروت خانوار > افزایش اعتماد و مصرف > تقاضای قویتر > فشار تورمی بیشتر.
این همان چیزی است که به آن Wealth Effect میگوییم.
اما این رابطه در جهت معکوس نیز کار میکند:
نرخ بهره بالاتر > فشار بر ارزشگذاری داراییها > کاهش ثروت خانوار > کاهش اعتماد و مصرف > کاهش تقاضا > کاهش فشار تورمی.
بنابراین، فدرال رزرو برای کنترل تورم فقط از کانال وام و هزینه تأمین مالی عمل نمیکند بلکه قیمت داراییها نیز بخشی از کانال انتقال سیاست پولی است.
این مسئله در شرایط فعلی اهمیت بیشتری پیدا کرده است. ثروت خانوارهای آمریکایی به رکورد ۱۹۵.۹ تریلیون دلار رسیده و حدود ۱۰.۷ تریلیون دلار از افزایش اخیر ثروت تنها در یک فصل از محل رشد ارزش سهام ایجاد شده است. یعنی بخشی از قدرت مصرف امروز آمریکا به عملکرد بازار داراییها وابسته است.
در نتیجه، اگر به دلیل تداوم فشارهای تورمی ناشی از شوک بهای انرژی در اثر جنگ ایران و بسته شدن تنگه هرمز، فدرال رزرو برای مقابله با تورم مجبور شود نرخها را برای مدت طولانیتری بالا نگه دارد و یا افزایش بیشتری بدهد، اثر سیاست پولی فقط از طریق کاهش تقاضای اعتباری ظاهر نمیشود بلکه فشار بر ارزشگذاری سهام و سایر داراییها نیز میتواند بهتدریج وارد ترازنامه خانوارها و سپس وارد رفتار مصرفی آنها شود.
اینجا یک ریسک دوطرفه شکل میگیرد. اگر بازار سهام همچنان صعودی باشد، افزایش ثروت میتواند بخشی از اثر انقباضی نرخهای بهره را خنثی کند و مصرف را مقاوم نگه دارد. در این حالت، فدرال رزرو ممکن است برای کاهش تقاضا به سیاست انقباضی طولانیتری نیاز داشته باشد. اما اگر بازار سهام بهطور معناداری اصلاح شود، همین سازوکار میتواند برعکس عمل کند:
کاهش قیمت سهام > کاهش ثروت > کاهش اعتماد > افزایش پسانداز > کاهش مصرف > کاهش تقاضا.
در چنین شرایطی، حتی بدون افزایش شدید بیکاری، اقتصاد میتواند با کاهش قابلتوجه تقاضای داخلی مواجه شود. بنابراین برای فدرال رزرو، مسئله فقط این نیست که «تورم چقدر بالاست؟» بلکه این است که «قدرت مصرفکننده تا چه اندازه به قیمت داراییها وابسته شده است؟»
این نکته در تفسیر سیاست پولی اهمیت زیادی دارد. بازار سهام صعودی میتواند بخشی از اثر انقباضی سیاست پولی را خنثی کند و به همین صورت بازار سهام نزولی میتواند همان سیاست را بهمراتب انقباضیتر کند. به همین دلیل، رکورد ثروت خانوارهای آمریکایی را نباید صرفاً نشانه قدرت اقتصاد دانست. این رکورد همزمان میتواند نشاندهنده حساسیت بیشتر اقتصاد آمریکا به یک اصلاح جدی در بازار داراییها باشد.
در نهایت، زنجیرهای که باید زیر نظر داشت این است:
فدرال رزرو > نرخ های بهره > قیمت دارایی ها > ثروت خانوارها > تورم مصرف کننده
و اگر این زنجیره در جهت معکوس حرکت کند، اثری که امروز به حمایت از اقتصاد کمک میکند، میتواند فردا به کانال انتقال رکود تبدیل شود.
نظر شما چیست؟