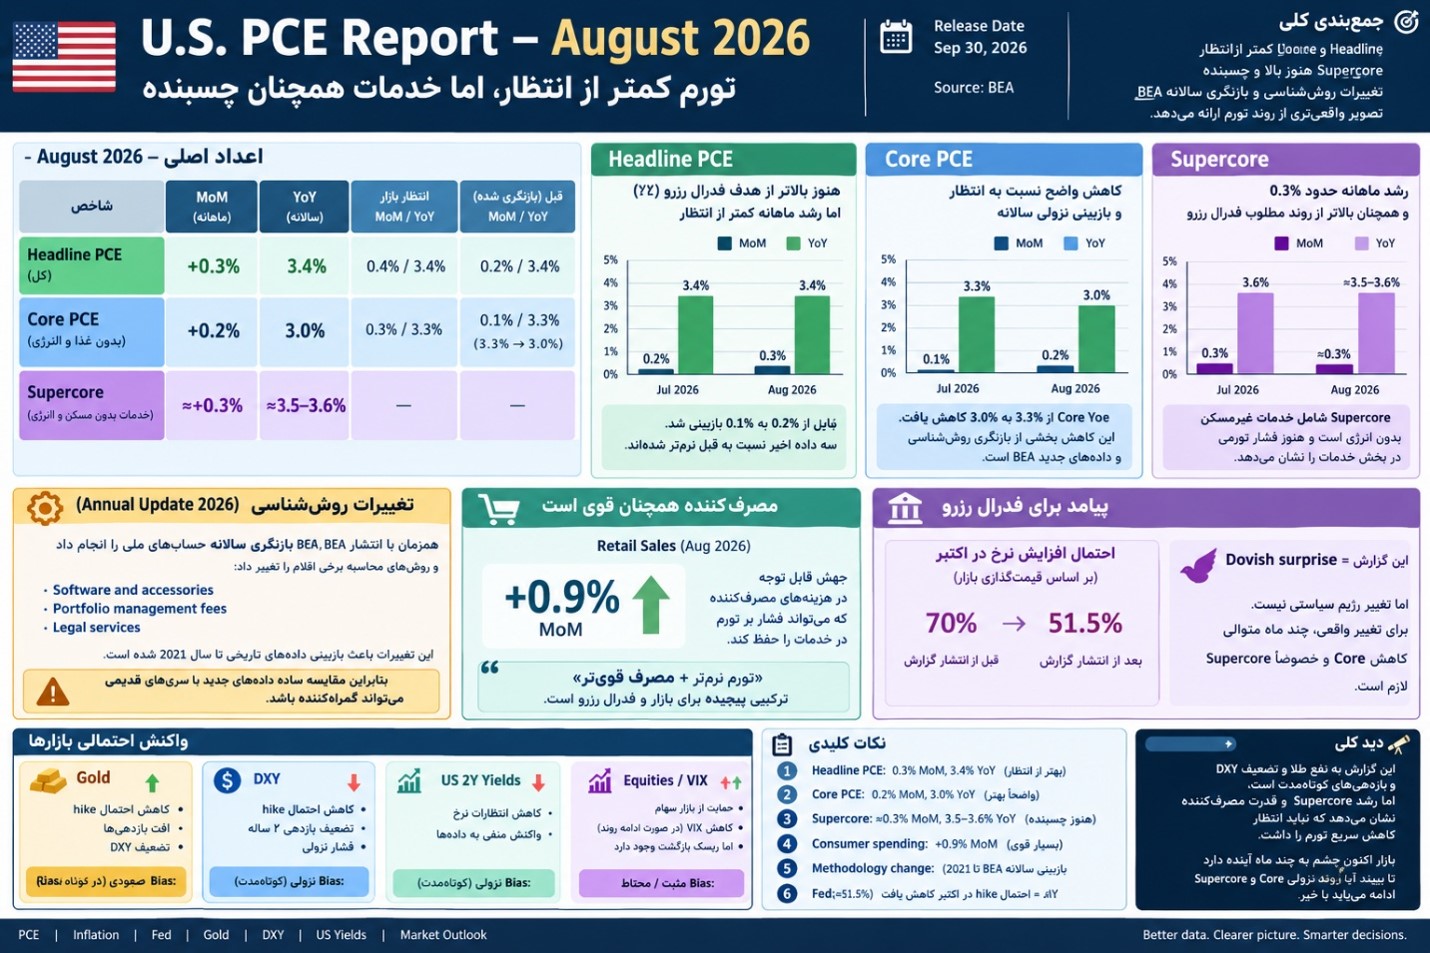
گزارش دیروز PCE در نگاه اول یک گزارش کاملاً امیدوارکننده به نظر میرسد: تورم کل در ماه اوت ۰.۳ درصد افزایش یافت، در حالی که انتظار بازار ۰.۴ درصد بود؛ Core PCE نیز تنها ۰.۲ درصد رشد ماهانه داشت و نرخ سالانه آن به ۳.۰ درصد رسید. علاوه بر این، رقم ماه ژوئیه نیز از ۰.۲ به ۰.۱ درصد و نرخ سالانه آن از ۳.۷ به ۳.۴ درصد بازبینی شد. بنابراین اگر فقط Headline و Core PCE را ببینیم، پیام گزارش برای فدرال رزرو نسبتاً Dovish است.
اما در دل این گزارش، یک بخش مهمتر وجود دارد: Supercore؛ یعنی تورم خدمات Core بدون مسکن. این شاخص عملاً تلاش میکند فشارهای تورمی ناشی از خدماتی را جدا کند که کمتر تحت تأثیر غذا، انرژی و مسکن هستند و بیشتر به تقاضای داخلی، بازار کار، دستمزدها و قدرت قیمتگذاری بنگاهها وابستهاند. به همین دلیل، کاهش یا افزایش آن برای تشخیص «تورم چسبنده» اهمیت زیادی دارد. فدرال رزرو نیز Core Services ex-Housing را در کنار Core Goods و Housing برای درک پویایی تورم بنیادین بررسی میکند.
نکته مهم اینجاست که نمیتوان کل داستان تورم فعلی آمریکا را به جهش قیمت انرژی، نفت یا جنگ ایران نسبت داد. اگر تورم صرفاً ناشی از شوک نفتی بود، انتظار داشتیم با حذف انرژی و بررسی بخشهای داخلیتر اقتصاد، فشار تورمی بهمراتب آرامتر شود. اما ماندگاری فشار در خدمات نشان میدهد بخشی از تورم ماهیت داخلی و تقاضامحور دارد.
البته باید در تفسیر Supercore محتاط بود. این شاخص رسمی هدفگذاریشده فدرال رزرو نیست و برخلاف Core PCE، معیار اصلی سیاست پولی محسوب نمیشود. همچنین اجزای خدماتی آن میتوانند ماهبهماه نوسان قابلتوجهی داشته باشند. بنابراین یک ماه افزایش Supercore بهتنهایی برای اثبات بازگشت یک روند تورمی جدید کافی نیست.
با این حال، ترکیب امروز جالب است: از یک طرف Core PCE به ۳.۰ درصد کاهش یافته و فشار فوری برای افزایش نرخ بهره در ماه اکتبر کمتر شده است؛ از طرف دیگر، مصرفکننده همچنان بسیار قدرتمند است و مخارج مصرفی در اوت ۰.۹ درصد افزایش یافت که بزرگترین رشد ماهانه از ماه مارس محسوب می شود. بنابراین تقاضا هنوز آنقدر ضعیف نشده که فدرال رزرو بتواند با اطمینان کامل از موضع انقباضی فاصله بگیرد.
در نتیجه، پیام واقعی PCE امروز را باید دوگانه دانست: تورم کل و Core بهتر از انتظارند، اما مسئله تورم خدماتی هنوز کاملاً حل نشده است. به همین دلیل، گزارش امروز ضرورتاً به معنای تغییر رژیم پولی فدرال رزرو نیست؛ بلکه بیشتر به آن زمان میدهد تا قبل از تصمیم بعدی، دادههای بیشتری را مشاهده کند. بازار نیز احتمال افزایش نرخ در نشست اکتبر را پس از انتشار گزارش به حدود ۳۴.۹ درصد کاهش داد، در حالی که پیش از انتشار ۵۱.۵ درصد و دو روز قبل حدود ۷۰ درصد بود.
نکته آخر نیز بسیار مهم است: BEA همزمان با این گزارش روش محاسبه برخی مؤلفههای PCE، از جمله نرمافزار، کارمزد مدیریت پرتفوی و خدمات حقوقی را تغییر داد و دادههای تاریخی را تا سال ۲۰۲۱ بازنگری کرد. بنابراین بخشی از کاهش تورم تاریخی ناشی از بازنگری آماری است و نباید تمام افت Core را به معنای سقوط ناگهانی فشارهای تورمی در اقتصاد واقعی تفسیر کرد.
بنابراین برای بازار طلا، پیام PCE امروز در کوتاهمدت Dovish است؛ اما برای فدرال رزرو، پرونده تورم هنوز بسته نشده است. تا زمانی که تورم خدماتی و بهویژه Supercore بهصورت پایدار کاهش پیدا نکند، کنار گذاشتن موضع Hawkish زودهنگام خواهد بود.
دیدگاهها و پرسشها
تجربه یا پرسش خود را با دیگران در میان بگذارید.
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.