

مقالات
با مقالات CYCFX همراه شوید و از آخرین اخبار و تحولات بازارهای مالی مطلع شوید.

تحلیل بازارهای مالی و سیاست پولی
وارش و پایان عصر رهبری بازار ؛ فدرال رزروی که می خواهد شنونده باشد، نه گوینده چرا کوین وارش، رئیس جدید فدرال رزرو، رویکرد دوهه ی گذشته را کنار گذاشته و می خواهد جای فرستنده و گیرنده ی سیگنال در رابطه ی فد و بازار عوض شود تابستان ۲۰۲۶ برداشتی که در اکونومیست به آن اشاره شده، یعنی مخالفت وارش با ادامه ی رویکرد دوران یلن و پاول، در ماه های اخیر با شواهد میدانی روشنی همراه بوده. کوین وارش که در مه ۲۰۲۶ زمام فدرال رزرو را از جروم پاول تحویل گرفت، در همان نخستین نشست کمیته بازار باز فدرال در ماه ژوئن، عملاً به رسم دو دهه ای راهنمایی آینده نگر یا forward guidance پایان داد. اندازه متن بیانیه ی این نشست به کمتر از نیمی از طول بیانیه ی نشست قبلی کاهش یافت و هیچ اشاره ای به مسیر احتمالی نرخ بهره در آن نبود. او حتی از ارائه ی پیش بینی شخصی خود در نمودار نقطه ای (دات پلات) هم خودداری کرد و گفت این کار برای اداره ی سیاست پولی در شرایط فعلی کمکی نمی کند. چرخش نسبت به الگوی گرینسپن نکته ی کلیدی این نیست که وارش صرفاً کم حرف تر شده؛ نکته این است که منطق ارتباط فد با بازار را وارونه کرده. در الگویی که از دوران برنانکی نهادینه و توسط یلن تکمیل شد، فد تلاش می کرد با شفافیت هرچه بیشتر، بازار را از پیش نسبت به تغییرات سیاستی آگاه کند تا نوسان کاهش یابد. نتیجه ی این رویه اما پدیده ای بود که وارش صریحاً به آن اشاره کرده: وقتی تمام چیزی که بازار مالی نشان می دهد، بازتاب حرف های خود فد باشد، آن گاه فد مهم ترین منبع اطلاعاتی اش را کور کرده است. به بیان وارش، قیمت های بازار مالی احتمالاً مهم ترین منبع اطلاعاتی برای هدایت سیاست گذاران پولی هستند؛ اما این منبع تنها زمانی ارزش دارد که بازتابِ مواضع خودِ فد نباشد. به همین دلیل او در سخنرانی افتتاحیه اش به آلن گرینسپن ارجاع داد؛ دوره ای که فد عمداً ابهام را حفظ می کرد تا بازیگران بازار مجبور شوند بر اساس داده های واقعی اقتصاد، و نه بر اساس نقشه راه از پیش اعلام شده ی فد، تحلیل و قیمت گذاری کنند. هدف وارش این است که این حلقه ی بازخوردِ خودتقویت شونده بین انتظارات بازار و بیانیه های فد را بشکند و بازار را وادار کند دوباره بر پایه ی داده های اقتصادی مستقل فکر کند. پیامدها برای بازار این تغییر رویکرد، بلافاصله بازتاب قیمتی داشت. حذف راهنمایی آینده نگر همراه با نموداری نسبتاً هاوکیش -که در آن 9 عضو از 18 عضو کمیته، حداقل یک افزایش نرخ برای امسال پیش بینی کرده بودند- باعث شد بازار به سرعت افزایش نرخ بهره تا اکتبر را به طور کامل در قیمت ها لحاظ کند. کارشناسانی مانند ویل استیت از ولمینگتون تراست معتقدند هدف وارش این است که بازار بدون تورشِ ناشی از سیگنال های مکرر فد، دیدگاه تازه ای از ریسک، ضعف اقتصادی و تورم ارائه دهد. در مقابل، منتقدانی مثل کریشنا گوها از اورکور، هشدار داده اند که ممکن است بازار در واقع دارد از حرف های خودِ وارش نتیجه می گیرد که او و همکارانش هاوکیش تر از حد انتظار هستند، نه اینکه واقعاً مستقل از فد قیمت گذاری کند؛ به عبارتی وارش ممکن است ناخواسته در دام اعتباری گرفتار شود که خودش ساخته. دیوید آندولفاتو نیز از دانشگاه میامی معتقد است که کنار گذاشتن راهنمایی آینده نگر بدون جایگزین کردن آن با یک برنامه ی احتمالیِ روشن برای واکنش به شوک ها (مثل جنگ ایران یا رویدادهای غیرمنتظره)، کافی نیست. جمع بندی تفاوت دو رویکرد الگوی یلن-پاول: فد پیشاپیش مسیر سیاستی را روشن می کند تا نوسان بازار کم شود؛ بازار عمدتاً منتظر و پیرو سیگنال فد است. الگوی وارش (با ریشه در دوران گرینسپن): فد بیانیه ها را کوتاه و مبهم نگه می دارد؛ بازار باید بر پایه ی داده های اقتصادی واقعی، دیدگاه مستقل خود را شکل دهد و همین دیدگاه به عنوان ورودی اطلاعاتی به فد بازمی گردد. هزینه ی این چرخش: نوسان بیشتر بازار در واکنش به هر داده ی اقتصادی، و افزایش وزن سخنرانی های سایر اعضای کمیته به عنوان تنها منبع باقی مانده ی راهنمایی. در مجموع، تحلیل فوق به درستی این چرخش را رویکرد وارش دانسته است. او در کنار این تغییر، پنج کارگروه برای بازنگری در ارتباطات، ترازنامه، منابع داده، چارچوب تورمی و بهره وری در عصر هوش مصنوعی هم راه انداخته، که نشان می دهد این صرفاً یک تغییر لحن نیست، بلکه بازتعریفی گسترده تر از نقش فد در رابطه اش با بازارهاست. اینکه این آزمایش در بلندمدت و در صورت بروز یک بحران واقعی مالی هم دوام بیاورد، پرسشی است که به گفته ی ناظران بازار، تنها زمان می تواند پاسخ دهد. این تحلیل بر اساس گزارش های خبری و بازاری منتشرشده تا اوایل ژوئیه ۲۰۲۶ تهیه شده است.
تحلیل بازارهای مالی و سیاست پولی
وارش و پایان عصر رهبری بازار ؛ فدرال رزروی که می خواهد شنونده باشد، نه گوینده چرا کوین وارش، رئیس جدید فدرال رزرو، رویکرد دوهه ی گذشته را کنار گذاشته و می خواهد جای فرستنده و گیرنده ی سیگنال در رابطه ی فد و بازار عوض شود تابستان ۲۰۲۶ برداشتی که در اکونومیست به آن اشاره شده، یعنی مخالفت وارش با ادامه ی رویکرد دوران یلن و پاول، در ماه های اخیر با شواهد میدانی روشنی همراه بوده. کوین وارش که در مه ۲۰۲۶ زمام فدرال رزرو را از جروم پاول تحویل گرفت، در همان نخستین نشست کمیته بازار باز فدرال در ماه ژوئن، عملاً به رسم دو دهه ای راهنمایی آینده نگر یا forward guidance پایان داد. اندازه متن بیانیه ی این نشست به کمتر از نیمی از طول بیانیه ی نشست قبلی کاهش یافت و هیچ اشاره ای به مسیر احتمالی نرخ بهره در آن نبود. او حتی از ارائه ی پیش بینی شخصی خود در نمودار نقطه ای (دات پلات) هم خودداری کرد و گفت این کار برای اداره ی سیاست پولی در شرایط فعلی کمکی نمی کند. چرخش نسبت به الگوی گرینسپن نکته ی کلیدی این نیست که وارش صرفاً کم حرف تر شده؛ نکته این است که منطق ارتباط فد با بازار را وارونه کرده. در الگویی که از دوران برنانکی نهادینه و توسط یلن تکمیل شد، فد تلاش می کرد با شفافیت هرچه بیشتر، بازار را از پیش نسبت به تغییرات سیاستی آگاه کند تا نوسان کاهش یابد. نتیجه ی این رویه اما پدیده ای بود که وارش صریحاً به آن اشاره کرده: وقتی تمام چیزی که بازار مالی نشان می دهد، بازتاب حرف های خود فد باشد، آن گاه فد مهم ترین منبع اطلاعاتی اش را کور کرده است. به بیان وارش، قیمت های بازار مالی احتمالاً مهم ترین منبع اطلاعاتی برای هدایت سیاست گذاران پولی هستند؛ اما این منبع تنها زمانی ارزش دارد که بازتابِ مواضع خودِ فد نباشد. به همین دلیل او در سخنرانی افتتاحیه اش به آلن گرینسپن ارجاع داد؛ دوره ای که فد عمداً ابهام را حفظ می کرد تا بازیگران بازار مجبور شوند بر اساس داده های واقعی اقتصاد، و نه بر اساس نقشه راه از پیش اعلام شده ی فد، تحلیل و قیمت گذاری کنند. هدف وارش این است که این حلقه ی بازخوردِ خودتقویت شونده بین انتظارات بازار و بیانیه های فد را بشکند و بازار را وادار کند دوباره بر پایه ی داده های اقتصادی مستقل فکر کند. پیامدها برای بازار این تغییر رویکرد، بلافاصله بازتاب قیمتی داشت. حذف راهنمایی آینده نگر همراه با نموداری نسبتاً هاوکیش -که در آن 9 عضو از 18 عضو کمیته، حداقل یک افزایش نرخ برای امسال پیش بینی کرده بودند- باعث شد بازار به سرعت افزایش نرخ بهره تا اکتبر را به طور کامل در قیمت ها لحاظ کند. کارشناسانی مانند ویل استیت از ولمینگتون تراست معتقدند هدف وارش این است که بازار بدون تورشِ ناشی از سیگنال های مکرر فد، دیدگاه تازه ای از ریسک، ضعف اقتصادی و تورم ارائه دهد. در مقابل، منتقدانی مثل کریشنا گوها از اورکور، هشدار داده اند که ممکن است بازار در واقع دارد از حرف های خودِ وارش نتیجه می گیرد که او و همکارانش هاوکیش تر از حد انتظار هستند، نه اینکه واقعاً مستقل از فد قیمت گذاری کند؛ به عبارتی وارش ممکن است ناخواسته در دام اعتباری گرفتار شود که خودش ساخته. دیوید آندولفاتو نیز از دانشگاه میامی معتقد است که کنار گذاشتن راهنمایی آینده نگر بدون جایگزین کردن آن با یک برنامه ی احتمالیِ روشن برای واکنش به شوک ها (مثل جنگ ایران یا رویدادهای غیرمنتظره)، کافی نیست. جمع بندی تفاوت دو رویکرد الگوی یلن-پاول: فد پیشاپیش مسیر سیاستی را روشن می کند تا نوسان بازار کم شود؛ بازار عمدتاً منتظر و پیرو سیگنال فد است. الگوی وارش (با ریشه در دوران گرینسپن): فد بیانیه ها را کوتاه و مبهم نگه می دارد؛ بازار باید بر پایه ی داده های اقتصادی واقعی، دیدگاه مستقل خود را شکل دهد و همین دیدگاه به عنوان ورودی اطلاعاتی به فد بازمی گردد. هزینه ی این چرخش: نوسان بیشتر بازار در واکنش به هر داده ی اقتصادی، و افزایش وزن سخنرانی های سایر اعضای کمیته به عنوان تنها منبع باقی مانده ی راهنمایی. در مجموع، تحلیل فوق به درستی این چرخش را رویکرد وارش دانسته است. او در کنار این تغییر، پنج کارگروه برای بازنگری در ارتباطات، ترازنامه، منابع داده، چارچوب تورمی و بهره وری در عصر هوش مصنوعی هم راه انداخته، که نشان می دهد این صرفاً یک تغییر لحن نیست، بلکه بازتعریفی گسترده تر از نقش فد در رابطه اش با بازارهاست. اینکه این آزمایش در بلندمدت و در صورت بروز یک بحران واقعی مالی هم دوام بیاورد، پرسشی است که به گفته ی ناظران بازار، تنها زمان می تواند پاسخ دهد. این تحلیل بر اساس گزارش های خبری و بازاری منتشرشده تا اوایل ژوئیه ۲۰۲۶ تهیه شده است.
خودداری کوین وارش از پاسخ روشن به چالش تورم
کوین وارش، رئیس بانک مرکزی آمریکا، این هفته برای اولین بار در عرصه بین المللی، در همایش سالانه بانک مرکزی اروپا در سینترا، پرتغال، حضور یافت. وارش، در کنار روسای بانک مرکزی اروپا، بانک انگلستان و بانک کانادا، در پنلی که توسط سارا آیزن از شبکه CNBC اداره می شد، فرصتی داشت تا توضیح دهد که بانک مرکزی قدرتمند جهان چگونه قصد دارد با مشکل تورم مقابله کند، مشکلی که هنوز به طور کامل حل نشده است . با این حال، علی رغم تلاش های مکرر مجری برنامه، سرمایه گذاران بیشتر با پرسشها مواجه شدند تا پاسخ ها. وارش به وجود مشکل تورم اذعان کرد، اما از ارائه توضیحات در مورد نحوه مقابله با آن خودداری کرد . مهم ترین نکته زمانی بود که وارش، بدون هیچ تردیدی، گفت که قیمت ها بیش از حد بالا هستند این اعتراف، از سوی رئیس بانک مرکزی آمریکا، به ویژه در زمانی که هم شاخص قیمت مصرف کننده و هم شاخص هزینه های شخصی (PCE) مورد ترجیح بانک مرکزی، به بیش از 2 برابر هدف تورم اعلام شده توسط بانک مرکزی، یعنی 2 درصد، افزایش یافته اند، بسیار قابل توجه است . به طور منطقی، می توان انتظار داشت که چنین ارزیابی ای با توضیحی در مورد نحوه واکنش سیاست های بانک مرکزی برای کاهش این مشکل همراه باشد. اما چنین توضیحی ارائه نشد. این امر، شکافی بین تشخیص مشکل و سیاست ها ایجاد می کند، دقیقاً همان چیزی که بازارهای مالی در تلاش برای ارزیابی آن هستند . در پاسخ به سوالی در مورد جلسه آتی کمیته بازار آزاد فدرال که در تاریخ 28 و 29 جولای برگزار می شود، وارش از ارائه نظر خود در مورد سیاست ها خودداری کرد. او نگفت که آیا از حفظ نرخ بهره فعلی، افزایش آنها، کاهش آنها، یا حتی اینکه آیا قصد دارد پس از عدم مشارکت در تهیه دات پلات اولین جلسه FOMC خود در ماه ژوئن، در این جلسه رأی دهد، حمایت می کند یا خیر . بنابراین، بازارهای مالی در موقعیتی غیرمعمول قرار گرفتند، جایی که رئیس بانک مرکزی اذعان کرد که تورم همچنان بالاست، در حالی که تقریباً هیچ راهنمایی در مورد نحوه کنترل آن توسط بانک مرکزی ارائه نکرد . با این وجود، وارش همچنان تأکید کرد که هم خطرات تورم و هم انتظارات تورمی، در هفته های اول تصدی او، کاهش یافته اند. این ادعا، با داده های اقتصادی منتشر شده از زمان تصدی او به ریاست بانک مرکزی، یعنی 22 می، همخوانی ندارد. هم قیمت های مصرف کننده و هم شاخص قیمت PCE همچنان در حال افزایش هستند، که نشان می دهد فشارهای تورمی همچنان گسترده هستند. درست است که قیمت انرژی پس از آتش بس های مکرر در درگیری های ایران، کاهش یافته است و یکی از مهم ترین منابع فشار تورمی را کاهش داده است. اما افزایش قبلی قیمت نفت و گاز طبیعی همچنان در حال تاثیرگذاری بر اقتصاد است. افزایش هزینه های کود، از قبل بر تولیدات کشاورزی تاثیر گذاشته است و قیمت مواد غذایی معمولاً با تاخیری زمانی بازتنظیم می شوند. در همین حال، موج بی سابقه ای از سرمایه گذاری مرتبط با هوش مصنوعی، تقاضای کلی را در طیف گسترده ای از صنایع افزایش می دهد و منبع دیگری از فشار رو به بالا بر قیمت ها ایجاد می کند . وارش بار دیگر بر این باور خود تاکید کرد که افزایش بهره وری ناشی از هوش مصنوعی، در نهایت، اثر ضد تورمی خواهد داشت. این ممکن است در بلندمدت درست باشد. سوال مهم تر برای بازارهای مالی این است که بانک مرکزی چگونه قصد دارد از دوره گذار عبور کند، دوره ای که در آن سرمایه گذاری، تقاضا را سریع تر از آنچه که افزایش بهره وری قیمت ها را کنترل می کند، تحریک می کند و در این مورد، رئیس بانک مرکزی سکوت کرد . البته واقعیت این است که بانکداران مرکزی ملزم به افشای هر تصمیم سیاستی آینده نیستند. اما بازارها انتظار دارند که آنها چارچوبی را ارائه دهند که به خانوارها، شرکت ها و سرمایه گذاران اجازه دهد تا درک کنند که چگونه داده های جدید، سیاست پولی را شکل می دهند. در سینترا، کوین وارش به چالش تورم اذعان کرد، اما از توضیح چارچوب سیاستی که برای مقابله با آن استفاده خواهد شد، خودداری کرد . این غفلت عمدی، ممکن است مهم ترین پیام برای سرمایه گذاران باشد. زمانی که بانک مرکزی، به جای شفافیت، ابهام را ارائه می دهد، بازارها مجبور می شوند پاسخ های خود را ارائه دهند - و این کار، به ندرت، تخصیص دارایی ها را آسان تر می کند .
بررسی بازارهای مالی جهان از منظر اقتصاد کلان
آیا افزایش نرخ بهره ECB یک اشتباه بود؟
ارقام تازه تورم آلمان حکم روشنی صادر می کنند: تصمیم بانک مرکزی اروپا به افزایش نرخ بهره و آمادگی اش برای تکرار آن در تابستان پاسخی به مشکلی است که عملاً وجود ندارد. تورم سرفصلی آلمان در ژوئن به ۲ ٫ ۳ ٪ افت کرد و شاخص تورم ویژه اروپایی به ۲ ٫ ۴ ٪ رسید؛ مهم تر آنکه قیمت ها برای دومین ماه پیاپی کاهش یافتند، چیزی که از تابستان ۲۰۲۴ سابقه نداشت. این تصویرِ یک اقتصاد در آستانه مارپیچ تورمی نیست؛ تصویرِ یک شوک انرژی در حال فروکش کردن است . استدلال مرکزی ECB این بود که افزایش ژوئن احتیاطی نبوده، بلکه بر پایه چشم اندازِ تورم بالای هدف در ۲۰۲۷ و ۲۰۲۸ اتخاذ شده است. اما همان مفروضاتی که این چشم انداز را می سازند، زیر پای خودشان خالی می شود: با افت قیمت انرژی، حتی پیش بینی های خود بانک هم می تواند به زودی تورمِ زیر ۲ ٪ را برای ۲۰۲۷ نشان دهد. سیاست گذاری بر بنیادِ پیش بینی هایی که سرعت کهنه شدنشان از سرعت اجرای سیاست بیشتر است، خطاست و این دقیقاً همان دامی است که ECB در آن افتاده و ما هم در یک نشست هفتگی با دکتر نیک کام به آن اشاره کرده بودیم. شواهد میدانی هم در همین جهت اند. نه فقط انرژی، بلکه قیمت مواد غذایی، حمل ونقل، پوشاک و کالاهای خانگی نسبت به ماه قبل پایین آمده اند. هیچ نشانه معناداری از سرایتِ شوک انرژی به بقیه اقتصاد دیده نمی شود. انتظارات قیمت فروش در صنعت و خدمات رو به کاهش است، بازار کار رو به ضعف می رود و رشد دستمزدها ملایم مانده یعنی دقیقاً همان موتورهایی که یک تورم پایدار را تغذیه می کنند، خاموش اند. وقتی محرکِ تورم یک بار-مصرف (قیمت انرژی و معکوس شدن تخفیف مالیاتی سوخت) باشد و نه دستمزد و انتظارات، پاسخ درست سیاست پولی چشم پوشی است، نه انقباض . اینجاست که هزینه خطا آشکار می شود. نرخ بهره با وقفه اثر می گذارد؛ افزایشی که امروز برای مهارِ تورمی موقت اعمال شود، درست زمانی اثر خود را می گذارد که آن تورم خودبه خود در حال محوشدن است. پیش بینی خودِ تحلیل گران این است که تورم آلمان در نیمه دوم سال به حدود ۳ ٫ ۵ ٪ بالا می رود اما در ۲۰۲۷ دوباره به زیر ۲ ٪ برمی گردد یعنی یک ابر گذرا، نه یک روند. انقباض سیاست پولی در میانه چنین پدیده گذرایی، ریسک آن را دارد که اقتصادِ از پیش ضعیف شده منطقه یورو را دقیقاً در زمان فروکش تورم بیشتر سرد کند . البته ریسک های صعودی وجود دارد موج گرما می تواند با پایین بردن سطح آب آبراه ها زنجیره تأمین را مختل کند و به محصولات کشاورزی آسیب بزند. اما این ها هم دقیقاً از جنس شوک های عرضه موقت اند؛ پاسخ به آن ها با نرخ بهره، تقاضا را سرکوب می کند بی آنکه ریشه مشکل را حل کند . نتیجه روشن است: واژه ای که ECB از به کاربردنش بیزار است، گذرا ، توصیفِ درستِ همین لحظه است. در سال ۲۰۲۲ چشم پوشی از تورم خطای بزرگی بود، اما تعمیم آن درس به وضعیت امروز با ارقامی که هیچ شباهتی به ۲۰۲۲ ندارند خودش به خطایی تازه بدل می شود. بهترین سیاست در برابر یک شوک موقت انرژی، ساده ترین گزینه است: هیچ کاری نکردن. افزایش دومِ نرخ نه آن چیزی است که اقتصاد منطقه یورو به آن نیاز دارد، نه آنچه داده ها تجویز می کنند .
چرا رقابت هوش مصنوعی میان آمریکا و چین اینقدر سروصدا کرده است؟
هیاهوی پیرامون این رقابت از آن جا برمی خیزد که چند منافع اقتصادی، راهبردی و فناورانه هم زمان به اوج رسیده اند. در واقع این یک رقابت نیست، بلکه چهار مسابقه است که روی هم سوار شده و یکدیگر را تشدید می کنند . نخست، پول و ارزش گذاری بازارها . بخش بزرگی از رشد اخیر بازار سهام آمریکا بر این شرط استوار است که هوش مصنوعی هم دگرگون کننده و هم سودآور خواهد بود. وقتی چیزی این شرط را به چالش می کشد مثل ظهور ناگهانی یک مدل ارزان چینی می تواند به سرعت ارزش هنگفتی را نابود کند. به همین دلیل سرمایه گذاران حساس و زودرنج شده اند؛ چون سرمایه عظیمی به این وابسته است که رهبری هوش مصنوعی آمریکایی و پرسود باقی بماند . دوم، اختلال ارزان و باز . آزمایشگاه های چینی پیاپی مدل هایی عرضه می کنند که در توانایی رقابتی اند، به ازای هر توکن بسیار ارزان ترند و متن باز هستند یعنی وزن هایشان قابل دانلود و اجرا روی سخت افزار محلی است. این ترکیب، مدل کسب وکار شرکت های آمریکایی را که دسترسی بسته و گران می فروشند، تهدید می کند. اگر یک مدل به اندازه کافی خوب تقریباً رایگان باشد، کل معادله اقتصادی جابه جا می شود . سوم، امنیت ملی و جنگ تراشه . هوش مصنوعی بنیان قدرت نظامی و اقتصادی آینده تلقی می شود، پس یک دارایی راهبردی است. آمریکا برای کند کردن آزمایشگاه های چینی، کنترل های صادراتی بر تراشه های پیشرفته اعمال کرده و دقیقاً به همین علت چینی ها به جای قدرت محاسباتی خام، به ترفندهای کارایی و پساآموزش تکیه می کنند. هر مدل توانمند تازه این پرسش را زنده می کند که آیا این کنترل ها واقعاً کار می کنند . چهارم، سنجش واقعاً دشوار است . بخشی از این هیاهو خودِ ابهام است. مدل های چینی در آزمون های عمومی بهتر از آزمون های خصوصی امتیاز می گیرند، چون شاید ناخواسته صرفاً برای نمایش موفقیت در آزمون درس می دهند . بنابراین هیچ کس بر سر میزان واقعی عقب ماندگی یا پیشی گرفتن توافق ندارد و برآوردها از 4 ماه تا 10 ماه نوسان دارد. همین ابهام به هیاهو دامن می زند . یک لایه تازه هم وجود دارد : حاکمیت و قابلیت اطمینان . وقتی دسترسی به هوش مصنوعی مرزی می تواند با یک تصمیم دولتی قطع شود، سازمان ها در سراسر جهان می پرسند آیا وابستگی به هوش مصنوعی یک کشور خاص عاقلانه است و همین مدل های باز چینی را جذاب تر می کند. در مجموع، رقابت بر سر هر چهار جبهه شدید است و همین تراکم، آن را به داغ ترین موضوع فناوری بدل کرده است .
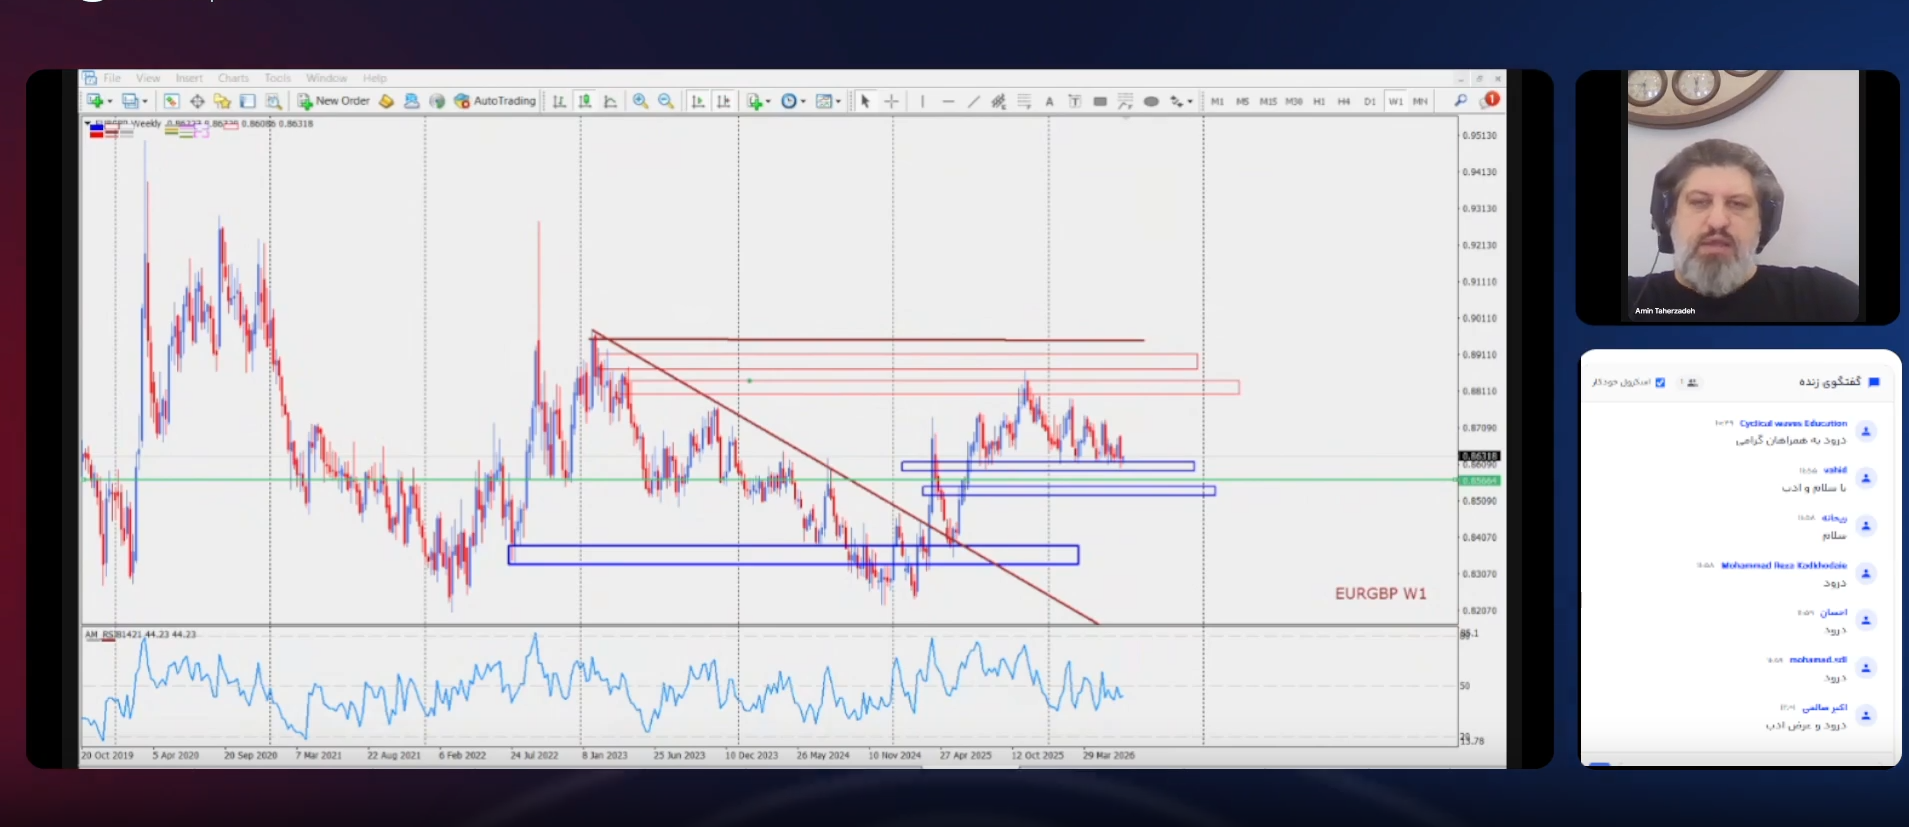
بررسی مارکت از دیدگاه پرایس اکشن
چرا شاخص سهام کره جنوبی در روزهای اخیر ریخت؟
شاخص کاسپی کره جنوبی در هفته های اخیر یکی از پرنوسان ترین دوره های خود را پشت سر گذاشته است. بازار سهام کره که امسال یکی از بهترین های جهان بوده، حالا با مجموعه ای از فشارها روبه روست که هر یک به تنهایی نگران کننده اند و در کنار هم به فروش های هراس آلود دامن زده اند. ریزش یک عامل واحد ندارد، بلکه برآیند چند شوک هم زمان است . اول، تمرکز شدید بر نیمه رساناها . سامسونگ الکترونیکس و SK Hynix روی هم نزدیک به نیمی از کل ارزش بازار سهام کره جنوبی را تشکیل می دهند. این یعنی شاخص عملاً گروگان 2 سهم است؛ وقتی نگرانی درباره ارزش گذاری سهام مرتبط با هوش مصنوعی بالا می گیرد و این دو غول حافظه ساز افت می کنند، کل بازار با آن ها سقوط می کند. در ریزش روز جمعه، سامسونگ و SK Hynix به ترتیب حدود ۶ و ۹ درصد افت کردند . دوم، چرخش فدرال رزرو و تورم داغ آمریکا . داده PCE ماه مه با رشد سالانه ۴.۱ ٪ به بالاترین سطح نزدیک 3 سال اخیر رسید و انتظار افزایش نرخ بهره فدرال رزرو را تقویت کرد. نرخ بالاتر برای بازارهای پررشد سمّ است: هزینه استقراض شرکت ها بالا می رود و سودهای آینده شرکت های فناوری در ارزش امروز کم ارزش تر می شوند و این دقیقاً همان سهامی است که شاخص کاسپی را بالا برده بود . سوم، خروج سرمایه خارجی و بدهی مارجین رکوردشکن . سرمایه گذاران خارجی از ماه مه ده ها میلیارد دلار پول خود را از سهام کره ای خارج کرده اند. هم زمان، بدهی مارجین تریدرهای خرده پا (پول قرض گرفته شده برای خرید سهام) به رکورد رسیده بود. وقتی بازار می ریزد، این موقعیت های اهرمی به اجبار بسته می شوند و این مسئله فشار فروشِ بیشتری می زاید همان مکانیزمی که ریزش ها را به سقوط های ۱۰ درصدی و فعال شدن مدارشکن (circuit breaker) تبدیل کرد . چهارم، عوامل داخلی و الگوریتم ها . ناامیدی از ورود به شاخص بازارهای توسعه یافته MSCI ، نگرانی از مالیات بر سود سرمایه تحقق نیافته، و بازچینش صندوق بازنشستگی ملی (NPS) که به فروشنده خالص تبدیل شده، همگی به بی اعتمادی افزودند. در بازاری که الگوریتم ها سهم بزرگی از معاملات را در دست دارند، کوچک ترین تلنگر می تواند به فروش زنجیره ای بینجامد . با این حال باید توازن را حفظ کرد: کاسپی حتی پس از این ریزش ها همچنان حدود ۷۵ ٪ بالاتر از ابتدای سال است. بسیاری از تحلیلگران این را یک رویداد کاهش اهرم می دانند نه یک شکست ساختاری سامسونگ هنوز با ضریب قیمت به درآمد حدود 6 معامله می شود که فاصله ای عمیق با حباب های کلاسیک نشان می دهد. پرسش کلیدی این است که آیا چرخه صعودی نیمه رساناها ادامه دارد یا قیمت حافظه زودتر از انتظار به اوج می رسد .
ذخایر نفتی آمریکا و جنگ با ایران
مدیریت ذخایر راهبردی نفتی آمریکا همواره یکی از ابزارهای مهم واشنگتن برای حفظ امنیت انرژی و تأثیرگذاری بر بازارهای جهانی بوده است. در سال های اخیر، به ویژه پس از نوسانات شدید بازار نفت ناشی از جنگ ها، تحریم ها و بحران های ژئوپولیتیکی، دولت آمریکا تلاش کرده است از ذخایر راهبردی نفت (SPR) به عنوان یک اهرم اقتصادی و سیاسی استفاده کند. بررسی روند موجودی این ذخایر نشان می دهد که سیاست گذاران آمریکایی در مقاطع افزایش شدید قیمت نفت، بخشی از ذخایر را به بازار عرضه کرده اند تا از یک سو فشار تورمی را کاهش دهند و از سوی دیگر از قیمت های بالاتر نفت بهره ببرند . آنچه در ماه های اخیر جلب توجه می کند، کاهش محسوس سطح ذخایر راهبردی نفت آمریکا در مقایسه با میانگین چند سال گذشته است. این وضعیت باعث شده است که امنیت انرژی آمریکا بیش از گذشته به ثبات بازار جهانی نفت وابسته شود. در چنین شرایطی، هرگونه بحران جدید در خاورمیانه یا اختلال در مسیرهای صادراتی می تواند ریسک های قابل توجهی برای واشنگتن ایجاد کند. به همین دلیل، پر کردن مجدد این ذخایر به یکی از اولویت های مهم دولت آمریکا تبدیل شده است . ذخایر نفتی آمریکا (آبی) و قیمت نفت (خاکستری) از منظر اقتصادی، فروش نفت از ذخایر راهبردی در دوره ای که قیمت ها در سطوح بالاتری قرار دارند و سپس خرید مجدد آن در دوره کاهش قیمت ها، یک رویکرد منطقی و کم هزینه محسوب می شود. چنین سیاستی به دولت اجازه می دهد بدون افزایش بار مالی بر بودجه عمومی، سطح ذخایر خود را بازسازی کند. در واقع، اگر نفت در قیمت های بالا فروخته شده باشد و در قیمت های پایین تر خریداری شود، دولت نه تنها ذخایر خود را حفظ می کند بلکه از اختلاف قیمت نیز منتفع خواهد شد . در این چارچوب، برخی تحلیلگران معتقدند که یکی از انگیزه های دولت دونالد ترامپ برای حمایت از کاهش تنش ها و برقراری آتش بس در بحران اخیر خاورمیانه، ملاحظات مربوط به بازار انرژی و وضعیت ذخایر نفتی آمریکا بوده است. این دیدگاه بر این فرض استوار است که ادامه درگیری ها می توانست موجب جهش بیشتر قیمت نفت شود، در حالی که ذخایر راهبردی آمریکا در یکی از پایین ترین سطوح خود طی سال های اخیر قرار داشتند. از این منظر، آرام شدن شرایط امنیتی منطقه و کاهش ریسک ژئوپولیتیکی، فرصت مناسبی برای افت قیمت نفت و آغاز فرآیند بازسازی ذخایر فراهم می کند . البته باید تأکید کرد که انگیزه های تصمیم گیری در سیاست خارجی آمریکا معمولاً ترکیبی از عوامل امنیتی، نظامی، اقتصادی و سیاسی هستند و نمی توان آتش بس یا کاهش تنش ها را صرفاً به موضوع ذخایر نفتی نسبت داد. با این حال، نقش امنیت انرژی در محاسبات راهبردی واشنگتن را نیز نمی توان نادیده گرفت. آمریکا به خوبی می داند که در جهانی پرتنش، برخورداری از ذخایر راهبردی کافی نه تنها یک مزیت اقتصادی بلکه یک دارایی مهم ژئوپولیتیکی محسوب می شود . در نهایت، اگر قیمت نفت در هفته های آینده در سطوح پایین تر تثبیت شود، احتمال آن وجود دارد که آمریکا با سرعت بیشتری به سمت تکمیل ذخایر راهبردی خود حرکت کند. چنین اقدامی نه تنها امنیت انرژی این کشور را تقویت خواهد کرد، بلکه نشان دهنده استفاده هوشمندانه از چرخه های قیمتی بازار نفت برای تقویت موقعیت راهبردی واشنگتن خواهد بود .